業績予想、目標数値、計画内容などを見直す場面では、「下方修正」という言葉をそのまま使うと、相手に強いマイナス印象を与えることがあります。
一方で、事実を曖昧にしすぎると、説明責任を果たしていない印象につながるでしょう。
状況に応じて適切な言い換えを選べば、数値の変更を正確に伝えながら、社内外との信頼関係にも配慮できます。
この記事では、「下方修正」の丁寧な言い方、類義語、使い分けの基準を、メールや会議、資料で使える例文とともに解説します。
「下方修正」の言い換え一覧と場面別の使い分け
それではまず、「下方修正」の言い換え一覧と場面別の使い分けについて解説していきます。
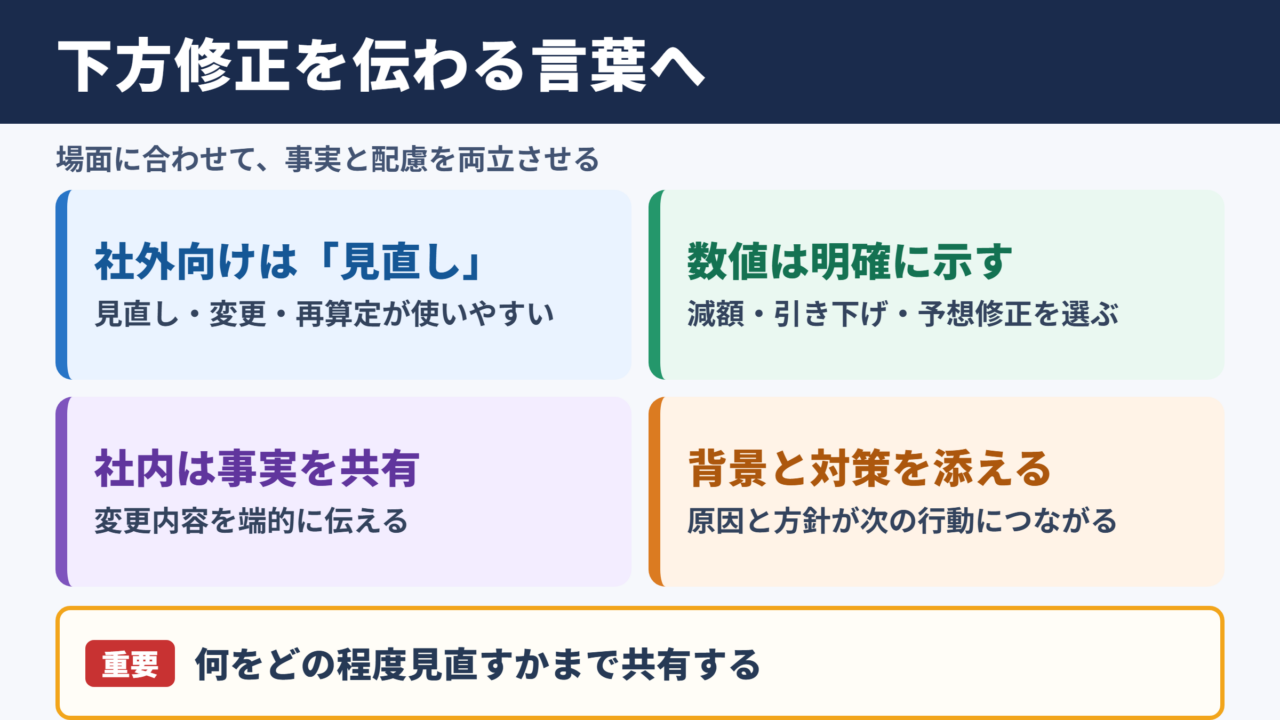
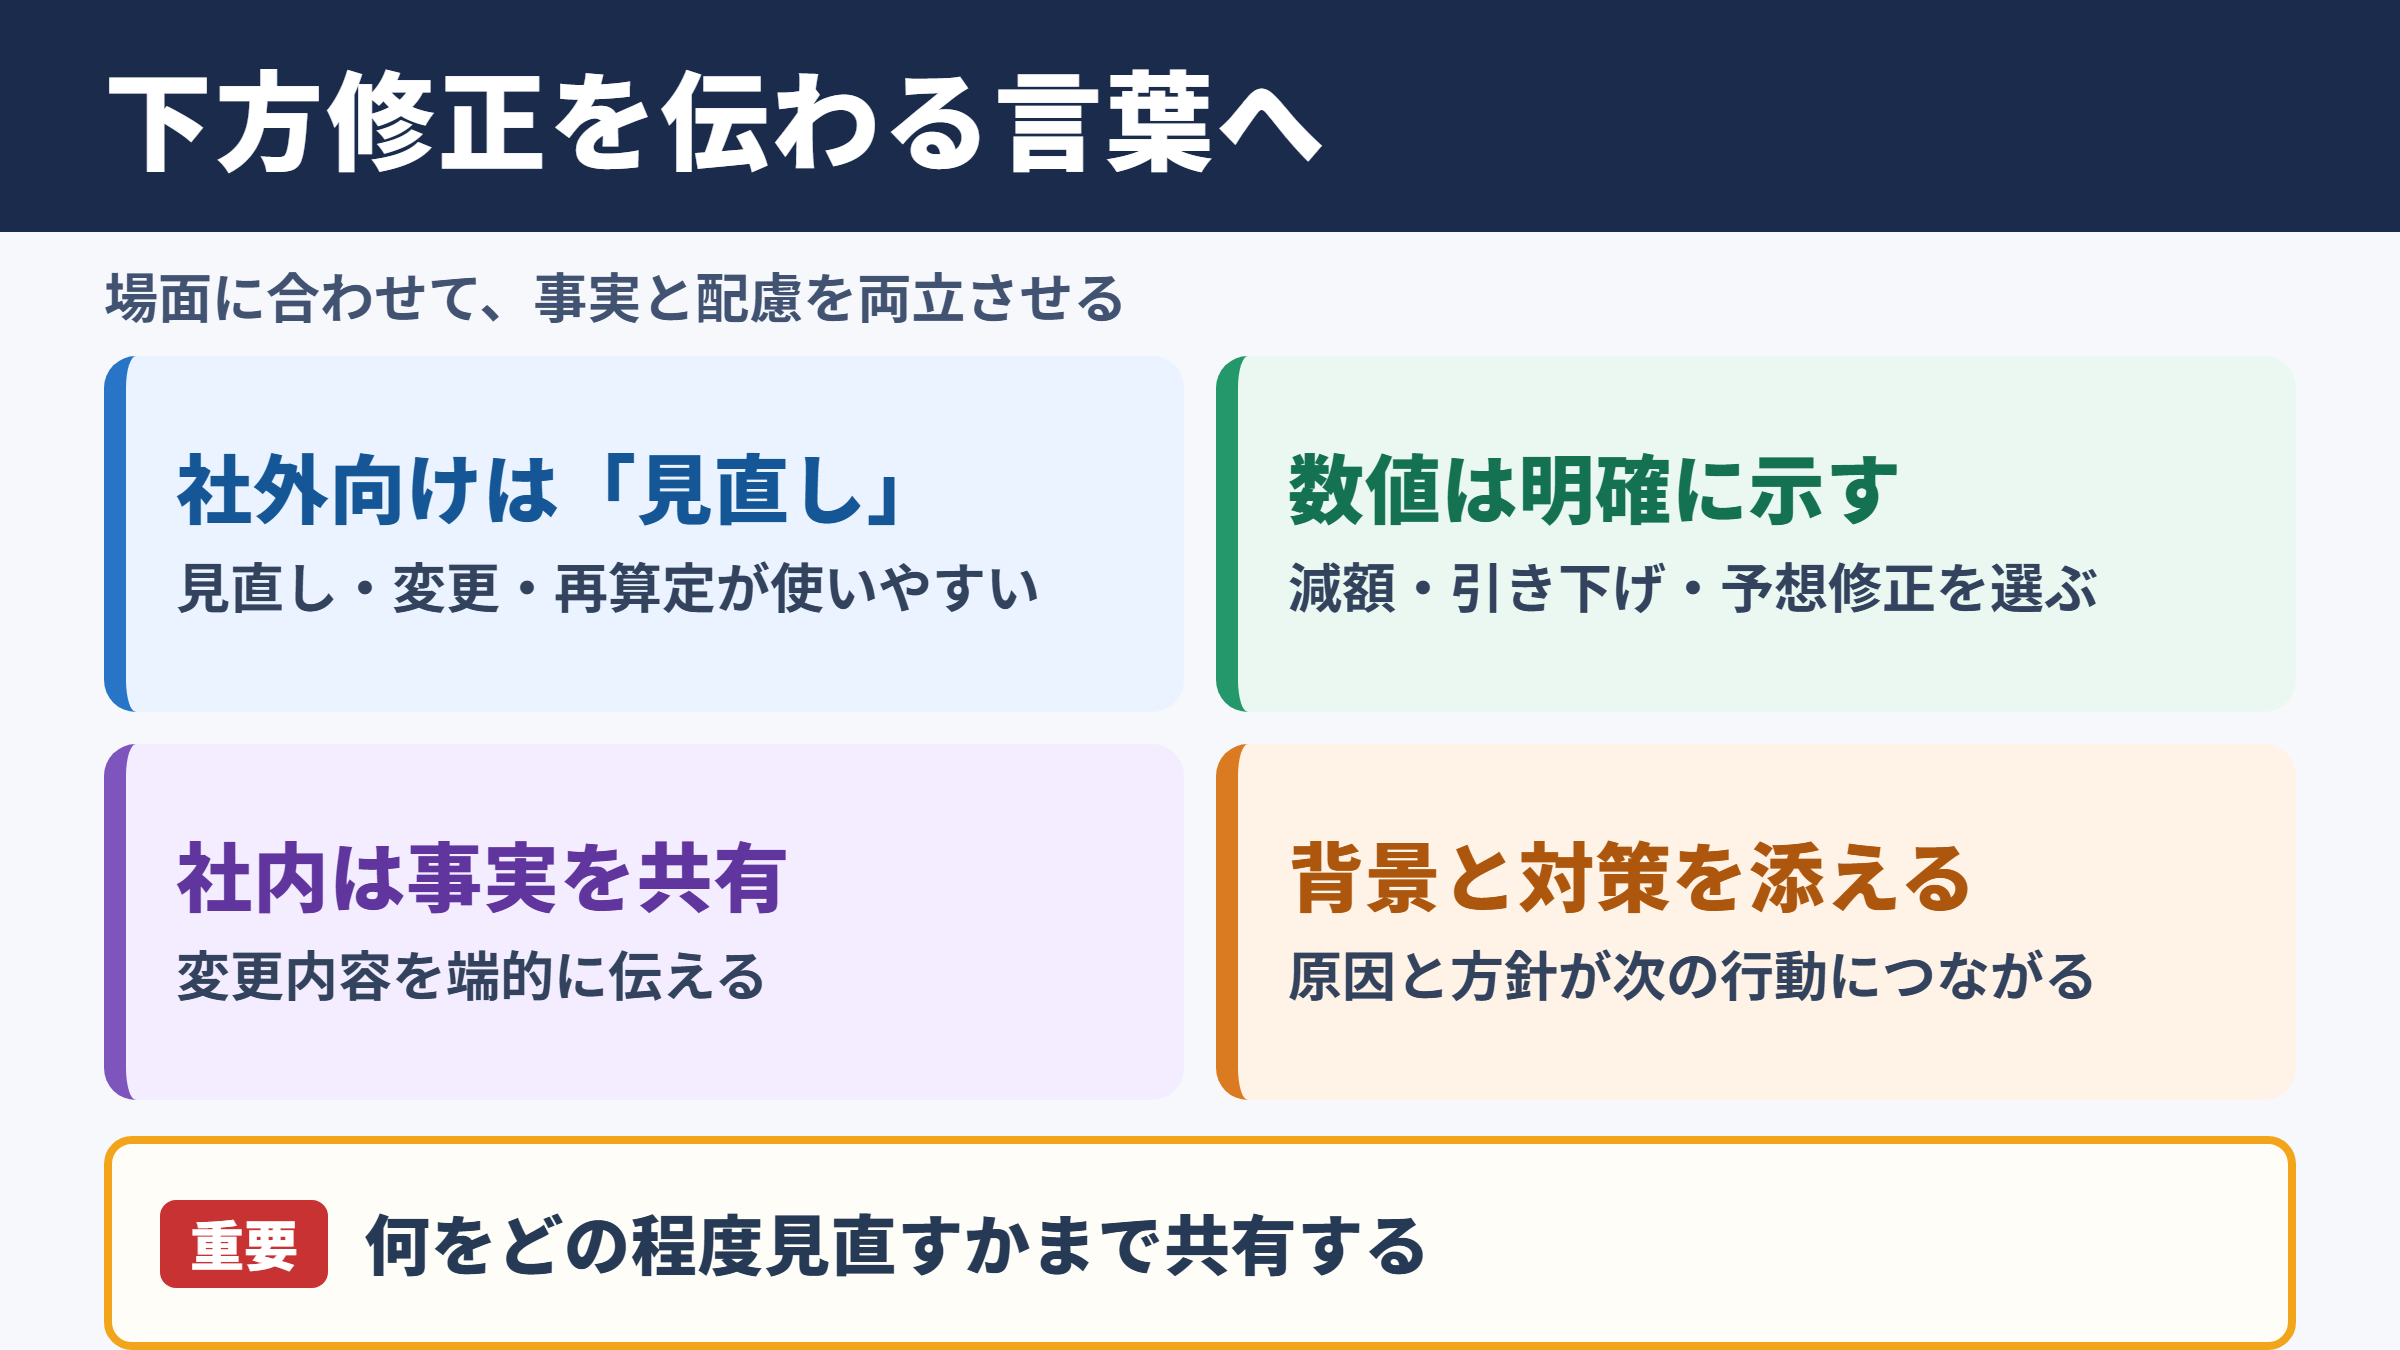
結論からいうと、社外向けには「見直し」「変更」「再算定」などの表現が使いやすく、数値低下の事実を明示すべき場面では「減額」「引き下げ」「予想の修正」を選ぶのが基本です。
社内連絡で使いやすい言い換え
社内の会議やチャットでは、問題の発生源と対応方針を早めに共有することが重要です。
そのため、遠回しな表現だけで済ませるよりも、変更内容を端的に示したうえで、原因と対策を添える伝え方が向いています。
| 言い換え | 主な用途 | 受ける印象 | 例文 |
|---|---|---|---|
| 計画の見直し | 予算や施策の再検討 | 改善に向けた中立的な表現 | 販売計画の見直しを進めます。 |
| 目標値の変更 | 数値目標の更新 | 事実を明確に示す表現 | 今期の目標値を変更いたします。 |
| 予算の再配分 | 部門別予算の調整 | 資源配分に焦点を当てる表現 | 広告費を含む予算の再配分を実施します。 |
| 着地見込みの調整 | 月次や四半期の進捗共有 | 実務的で比較的やわらかい表現 | 足元の実績を踏まえ、着地見込みを調整します。 |
| 見通しの再検討 | 先行きが不透明な場合 | 慎重で検討中の印象 | 市場環境の変化により、見通しを再検討しています。 |
| 前提条件の更新 | 計画の根拠が変化した場合 | 原因を客観的に示す表現 | 需要予測の前提条件を更新しました。 |
| 収支計画の調整 | 利益や費用の管理 | 経営管理に適した表現 | 収支計画の調整案を次回会議で共有します。 |
| 達成時期の再設定 | 納期や目標達成の延期 | 期限の変更を明示する表現 | 達成時期を再設定する必要があります。 |
社内では、変更した事実そのものを隠さず、判断の背景を整理して伝える姿勢が求められます。
「下方修正となりました」だけで終えるのではなく、いつの時点で、何を、どの程度見直すのかまで共有すると、次の行動につながりやすくなります。
取引先や顧客に配慮した言い換え
取引先に対しては、自社の事情を一方的に伝えるだけでは不十分です。
相手への影響を想定し、変更の対象、適用時期、代替案の有無をわかりやすく説明する必要があります。
| 言い換え | 適した場面 | 例文 |
|---|---|---|
| 内容を見直しております | まだ最終決定前の連絡 | 現在の状況を踏まえ、提供条件の内容を見直しております。 |
| ご提案内容を調整しております | 見積もりや仕様の変更 | コスト面を踏まえ、ご提案内容を調整しております。 |
| 数量を変更させていただきます | 発注量や供給量の変更 | 供給見通しを踏まえ、数量を変更させていただきます。 |
| 想定を改める必要がございます | 前提の大幅な変化 | 原材料価格の変動により、当初想定を改める必要がございます。 |
| 計画を再調整いたします | 納品計画や実施計画の変更 | 生産体制を確認のうえ、納品計画を再調整いたします。 |
| 見込みを慎重に見直しております | 不確実性が高い場合 | 需要動向を注視しながら、販売見込みを慎重に見直しております。 |
| 一部条件を改定いたします | 価格や契約条件の変更 | 運用状況を踏まえ、一部条件を改定いたします。 |
「下方修正」は金融や経営の文脈では正確な専門用語ですが、一般の顧客とのやり取りでは、必要以上に不安を与える場合もあります。
ただし、影響の大きい変更では曖昧な表現を避け、相手が判断に必要な情報を過不足なく受け取れる表現を優先してください。
決算資料や公式発表で用いる言い換え
上場企業の決算発表や投資家向け資料では、用語のやわらかさよりも、正確性と比較可能性が重視されます。
このような場面では、「業績予想の修正」「通期見通しの変更」「売上高予想の引き下げ」など、対象を明示した表現が適切です。
公式資料では、「下方修正」を避けること自体が目的ではありません。
売上高、営業利益、経常利益、当期純利益など、どの指標をどの理由で変更するのかを具体的に示すことが信頼につながります。
「業績予想を見直しました」という表現だけでは、上方への変更なのか下方への変更なのかが伝わりません。
数値情報を扱う文書では、変更方向と対象項目を明確にする書き方が欠かせません。
下方修正と類義語の意味の違い
続いては、下方修正と類義語の意味の違いを確認していきます。
似た言葉でも、変更の理由や確定度、相手に与える印象は異なります。
下方修正と引き下げの違い
「下方修正」は、当初の予想や計画に対し、見込みの数値を低い方向へ改めることを指します。
売上予想や利益予想など、将来の見通しに使われることが多い言葉です。
一方で「引き下げ」は、価格、目標、評価、基準などを低くする行為そのものを表します。
業績予想を下方修正する。
販売価格を引き下げる。
来期の目標額を引き下げる。
予想数値の変更には「下方修正」、設定済みの基準を低くする場合には「引き下げ」が自然です。
両者を混同すると、予測の見直しなのか、意図的な価格変更なのかが曖昧になるおそれがあります。
下方修正と減額の違い
「減額」は、金額を具体的に少なくする場面で使われます。
予算、請求額、補助金、見積額、報酬など、金銭に関する対象との相性がよい表現です。
たとえば、来期の広告費を減らす場合は「広告予算を減額する」と表現できます。
これに対して「広告予算を下方修正する」も意味は通じますが、予算案や見込み額を見直す段階で使うほうが自然でしょう。
確定している金額を減らすなら減額、予測や計画を低い数値へ更新するなら下方修正という基準で考えると、使い分けやすくなります。
下方修正と見直しの違い
「見直し」は、内容を再検討する広い意味を持つ言葉です。
結果として数値が下がる場合もあれば、変わらない場合や上がる場合もあります。
そのため、結論が確定していない段階では、「販売計画を見直す」「予算案を見直す」といった表現が便利です。
| 表現 | 変更方向 | 確定度 | 向いている文書 |
|---|---|---|---|
| 下方修正 | 低い方向 | 比較的高い | 業績資料、会議資料 |
| 引き下げ | 低い方向 | 高い | 価格表、目標設定 |
| 減額 | 金額を減らす方向 | 高い | 予算書、契約書 |
| 見直し | 定まらない | 検討中でも使用可能 | メール、社内共有 |
| 再検討 | 定まらない | 低め | 協議前の連絡 |
「見直し」は配慮のある言い方として有効ですが、変更が決まっている報告では情報不足になりかねません。
必要に応じて、「見直しの結果、目標額を引き下げます」と補足すると誤解を減らせます。
ビジネスメールでの丁寧な伝え方
続いては、ビジネスメールでの丁寧な伝え方を確認していきます。
メールでは、件名から結びまでの流れを整えることで、変更内容を落ち着いて受け止めてもらいやすくなります。
変更理由を先に示す構成
数値や条件を変更するメールでは、変更内容だけを急に伝えると、相手が不信感を抱くことがあります。
市場環境、原材料費、供給体制、利用状況など、変更に至った背景を簡潔に説明しましょう。
平素より格別のご高配を賜り、ありがとうございます。
昨今の原材料価格の変動を踏まえ、当初の供給計画を見直すこととなりました。
つきましては、次月以降の供給数量を一部調整させていただきます。
詳細につきましては、別途資料にてご案内いたします。
理由は長く書きすぎず、客観的な事実を中心にまとめるとよいでしょう。
言い訳に見えない説明と、必要な情報の具体性の両方を意識することが大切です。
相手への影響を明記する表現
取引先に関係する変更では、相手の業務にどのような影響があるのかを示す必要があります。
自社にとって小さな調整でも、相手にとっては発注、在庫、予算の判断を左右する可能性があるためです。
「ご迷惑をおかけいたします」とだけ書くより、「納品日は変更ありません」「既存契約への影響はありません」など、影響範囲を具体化すると安心感を与えられます。
変更の連絡では、相手に不利益があるかどうかだけでなく、何が従来どおり維持されるのかを伝えることも重要です。
影響がない項目を明示すると、相手は確認作業を進めやすくなります。
たとえば、「価格改定後も納期と品質基準は従来どおりです」と記載すれば、相手の懸念を先回りして解消できます。
お詫びと代替案を添える表現
納品量、提供範囲、見積額などを変更する場合には、お詫びの言葉を添える配慮が必要です。
ただし、謝罪だけで終わらせず、代替案や今後の対応を提示することが信頼回復につながります。
ご期待に沿えないご案内となり、誠に申し訳ございません。
供給数量の見直しに伴い、代替品のご提案および分納対応をご用意しております。
ご都合に合わせた対応を検討いたしますので、ご要望をお聞かせいただけますと幸いです。
「対応を検討します」だけでは、相手にとって次の行動が見えにくい場合があります。
選べる対応策と相談窓口を同時に示すことで、変更連絡は単なる通知から建設的な提案へ変わります。
会議と報告書に適した表現
続いては、会議と報告書に適した表現を確認していきます。
口頭説明と文書では、求められる情報の粒度が異なります。
会議での端的な報告
会議では、結論、根拠、影響、対策の順に伝えると、参加者が論点を把握しやすくなります。
「目標達成が難しそうです」といった曖昧な言い方ではなく、現状と修正案を整理して伝えてください。
たとえば、「受注の進捗を踏まえ、第三四半期の売上見込みを見直しました。主因は主要顧客の導入時期の後ろ倒しです。既存顧客への追加提案により不足分を補います」と報告できます。
ここでは、修正の事実と打ち手をセットで示すことが重要です。
報告書での客観的な記載
報告書では、感情的な表現を避け、数値の比較と判断根拠を記載します。
「大幅に悪化しました」ではなく、「前回予測と比較して売上高見込みを一定額減額しました」のように、比較対象を明らかにするとよいでしょう。
| 避けたい表現 | 推奨される表現 | 理由 |
|---|---|---|
| かなり厳しい状況です | 達成見込みを再評価する必要があります | 主観を抑えられるため |
| 数字が悪くなりました | 売上見込みを前回予測から見直しました | 対象が明確になるため |
| 予想外の事態です | 需要変動が当初想定を上回りました | 原因を説明できるため |
| 目標を下げます | 目標値を現状に合わせて再設定します | 対応意図を伝えられるため |
数値を載せる場合は、修正前、修正後、増減額、増減率、理由を同じ位置にそろえると読みやすくなります。
読み手が資料の中を探し回らなくて済む構成を意識しましょう。
経営層への説明に使う言葉
経営層への説明では、単なる進捗報告ではなく、意思決定に必要な材料を示すことが求められます。
「下方修正」という表現を用いる場合も、影響範囲と回復可能性をあわせて説明することが大切です。
経営報告では、修正後の数値だけでなく、修正に至った要因、今後の見通し、追加施策、判断が必要な事項を整理します。
数字の低下を伝える場面ほど、次の一手を具体的に示す必要があります。
「下方修正を提案します」に続けて、「固定費の見直しと重点顧客への提案強化により、次期の回復を目指します」と伝えると、議論が前向きに進みやすくなります。
課題の報告を、判断を促す材料へ変換する視点が重要でしょう。
数値変更を誤解なく伝えるポイント
続いては、数値変更を誤解なく伝えるポイントを確認していきます。
丁寧な言い換えを選んでも、伝える情報が不足していれば、かえって不透明な印象を与えます。
変更対象と比較基準の明確化
「見込みを見直します」という一文だけでは、売上、利益、数量、期間のどれが変わるのか判断できません。
対象となる項目と、何を基準に変更するのかを明記してください。
「当初の年間販売計画に対し、下半期の販売数量見込みを見直します」と書けば、範囲が明確になります。
さらに、変更前後の数値を示す場合は、単位を統一し、税込みか税抜きかもそろえるとよいでしょう。
原因と一時的要因の整理
下方修正や計画変更の理由は、外部要因と内部要因に分けて説明すると理解されやすくなります。
外部要因には市場の需要変動、為替、原材料費、法制度の変更などがあります。
内部要因には生産遅延、人員配置、営業活動の遅れ、システム障害などが挙げられます。
原因を列挙するだけでなく、一時的な事象なのか、継続的な課題なのかを区別することも必要です。
原因の分類ができていない説明は、対策の妥当性まで疑われやすいため注意してください。
改善策と次回報告の提示
変更を伝えた後に相手が知りたいのは、今後どのように対応するのかという点です。
改善策は、「努力します」のような抽象的な表現ではなく、担当、期限、確認方法を意識して示しましょう。
「重点顧客への訪問を増やします」よりも、「営業責任者が主要顧客への提案状況を毎週確認し、月末に進捗を報告します」と伝えるほうが具体的です。
また、次回の報告時期を案内すれば、相手は追加情報を待つ見通しを持てます。
変更後の管理方法まで伝えることが、丁寧なコミュニケーションの仕上げになります。
「下方修正」の言い換えにおける注意点
続いては、「下方修正」の言い換えにおける注意点を確認していきます。
やわらかい言い方は便利ですが、表現を選びすぎると、重要な情報がぼやけることもあります。
曖昧な表現に偏らない配慮
「調整します」「検討します」「見直します」は、どれも丁寧で使いやすい表現です。
しかし、すでに数値の引き下げが決定しているなら、これらの言葉だけでは決定事項が伝わりません。
「検討の結果、予算額を減額します」「見直しに伴い、目標値を変更します」のように、結論を補いましょう。
相手を不安にさせないことと、情報をぼかすことは同じではありません。
過度な謝罪を避ける姿勢
取引先への影響がある場合には、誠実なお詫びが欠かせません。
ただし、必要以上に謝罪を重ねると、問題の原因や対応策が見えにくくなることがあります。
謝罪、事実、影響、対応、問い合わせ先の順で整理すると、落ち着いた印象を保ちやすいでしょう。
とくに、相手側の判断が必要な変更では、謝罪の言葉よりも先に確認すべき実務情報を整理することが大切です。
社内外で言葉を統一する重要性
社内では「目標の引き下げ」、取引先には「一部調整」、公式資料には「業績予想の修正」といったように、場面ごとに表現を変えること自体は問題ありません。
ただし、数値、適用時期、原因まで変わって伝わると、情報の不整合が生じます。
発信前に、共通の説明資料や想定問答を用意しておくと安心です。
言い換えは印象を整えるための手段であり、事実を変えるためのものではありません。
まとめ
「下方修正」の言い換えは、伝える相手、変更の確定度、対象となる数値によって使い分けることが重要です。
社内では「計画の見直し」「目標値の変更」、取引先には「ご提案内容の調整」「一部条件の改定」、公式資料では「業績予想の修正」などが適しています。
予測を低い方向へ更新する場合は「下方修正」、確定した金額を少なくする場合は「減額」、価格や基準を低くする場合は「引き下げ」を選ぶと、意味が明確になります。
丁寧な表現と正確な情報を両立させることが、ビジネスにおける信頼につながります。
変更理由、相手への影響、今後の対応まで一貫して伝え、状況にふさわしい言葉を選んでいきましょう。