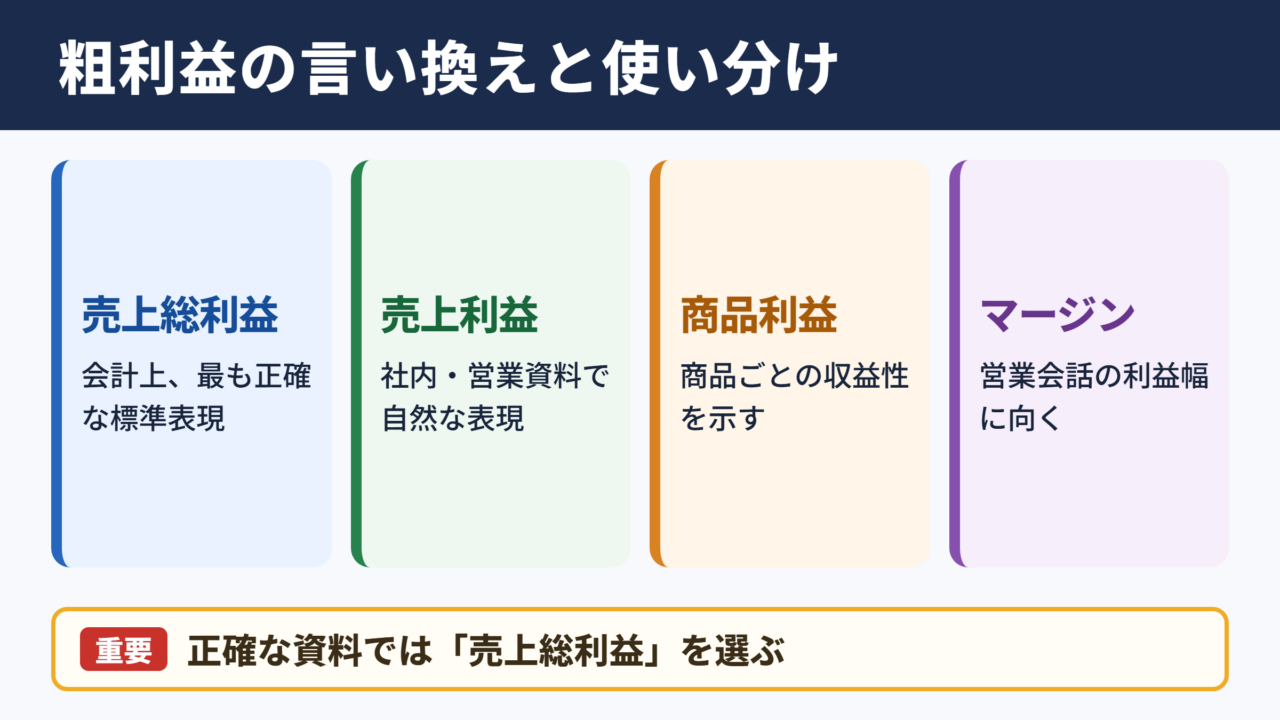
「粗利益」は、売上から売上原価を差し引いた利益を示す、経営や営業でよく使われる言葉です。
ただし、社内会議、取引先への説明、金融機関への資料提出などでは、相手や文脈に応じて表現を選ぶ必要があります。
単に別の言葉へ置き換えるだけでは、会計上の意味が変わったり、利益の大きさについて誤解を与えたりすることもあるでしょう。
この記事では、粗利益の丁寧な言い方、類義語との違い、ビジネスシーン別の例文、使う際の注意点をわかりやすく解説します。
粗利益の言い換え一覧表と使い分け
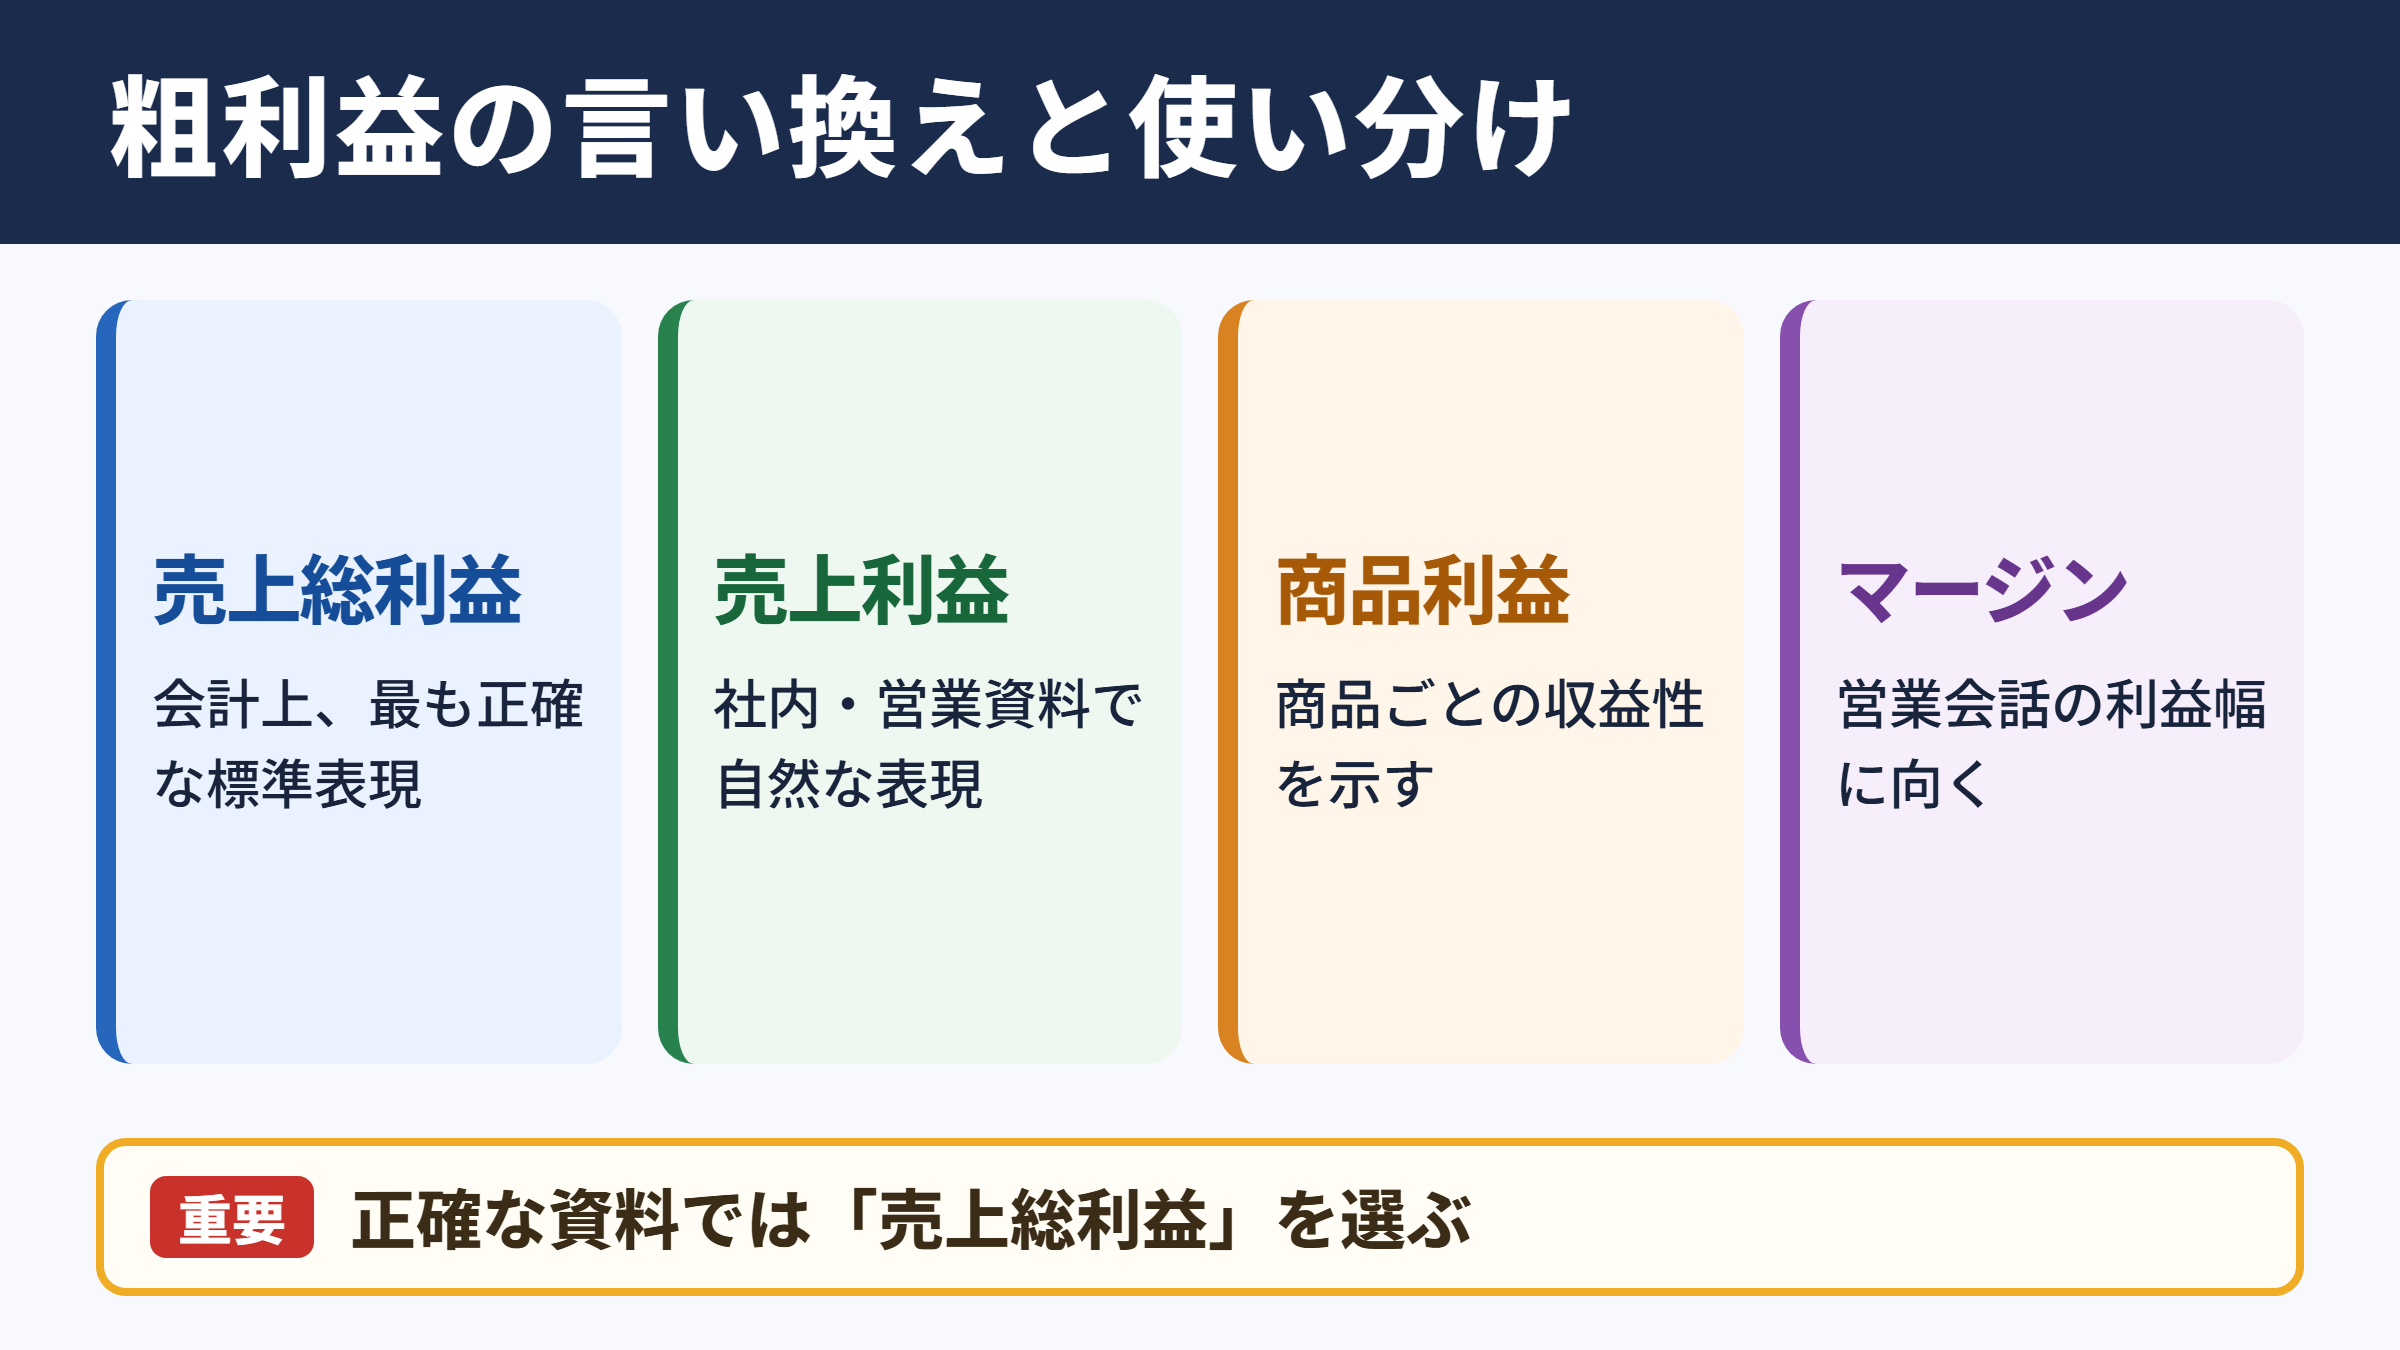
それではまず、粗利益に近い表現と、それぞれが適する場面について解説していきます。
基本的な言い換え表現
粗利益は、売上高から売上原価を控除した金額を意味します。
日常的な会話では「売上総利益」と言い換えるのが最も正確であり、決算書や管理資料でも広く用いられる表現です。
会計上の正式な名称として伝えたい場面では、売上総利益を選ぶのが安心でしょう。
| 言い換え表現 | 意味合い | 適した場面 | 使用時の注意 |
|---|---|---|---|
| 売上総利益 | 売上高から売上原価を差し引いた利益 | 決算資料、経営会議、社外説明 | 最も標準的で会計上も明確 |
| 売上利益 | 売上から得られた利益を指す表現 | 社内報告、営業資料 | 粗利益と同じ計算範囲か確認が必要 |
| 商品利益 | 商品ごとの収益性に焦点を当てる表現 | 小売業、卸売業、商品別分析 | サービス業ではなじみにくい場合がある |
| 仕入れ差益 | 販売価格と仕入価格の差額 | 商談、仕入れ交渉、流通業 | 製造原価まで含む粗利益とは範囲が異なる |
| 付加価値額 | 事業活動で新たに生み出した価値 | 経営方針、企業分析、行政資料 | 粗利益と完全に同義ではない |
| マージン | 取引によって確保する利益幅 | 営業会話、業界内の打ち合わせ | 正式文書では日本語の会計用語が無難 |
「売上利益」は会話として自然ですが、販管費を差し引く前なのか後なのかが曖昧になる場合があります。
そのため、収支の内容を正確に共有したい資料では、「売上総利益」または「売上原価控除後の利益」と示すとよいでしょう。
丁寧な説明に向く表現
社外の相手に粗利益を説明する際は、専門用語だけを置くより、何を差し引いた利益なのかを補うと伝わりやすくなります。
特に、取引先が会計用語に詳しいとは限らない場合、数値の根拠をやわらかく示す表現が役立ちます。
| 伝えたい内容 | 丁寧な言い方 | 例文 |
|---|---|---|
| 粗利益が増えたこと | 売上原価控除後の利益が増加しました | 今期は原価改善により、売上原価控除後の利益が前年を上回りました。 |
| 粗利益率が高いこと | 収益性を確保できています | 主力商品の収益性を確保できており、安定した販売体制につながっています。 |
| 粗利益が低下したこと | 利益幅が縮小しています | 原材料価格の上昇に伴い、一部商品の利益幅が縮小しています。 |
| 改善策を伝えること | 収益構造の改善を進めています | 仕入先の見直しを行い、収益構造の改善を進めています。 |
| 目標を示すこと | 売上総利益の拡大を目指します | 販売構成を見直し、売上総利益の拡大を目指します。 |
「儲け」という言葉は親しみやすい一方で、正式な説明では軽い印象を持たれることがあります。
金融機関、株主、主要取引先へ説明する資料では、売上総利益や収益性という表現が適切です。
粗利益を丁寧に言い換える際は、利益の名称だけで終わらせず、売上原価を差し引いた後の金額であることを補足すると、認識のずれを防げます。
シーン別に見る表現の選び方
同じ数値を扱う場合でも、社内向けと社外向けでは言葉の選び方が変わります。
相手が必要としているのは会計上の正確さなのか、商談における採算感なのかを意識することが大切です。
| 場面 | おすすめの表現 | 避けたい表現 | 理由 |
|---|---|---|---|
| 経営会議 | 売上総利益、売上総利益率 | なんとなく利益が出ている | 比較可能な指標が必要になるため |
| 営業会議 | 利益幅、案件別の採算 | 儲けが大きい | 行動につながる具体性が求められるため |
| 取引先との商談 | 適正な収益を確保できる価格 | 粗利が足りない | 自社事情だけを強調する印象を避けるため |
| 決算説明 | 売上総利益の増減 | だいたいの利益 | 会計用語としての明確性が重要なため |
| 社内メール | 案件の採算、利益率 | 利益が薄いだけの表現 | どの指標なのかを明示しやすいため |
| 採用広報 | 高い付加価値、収益力 | 儲かる会社 | 企業姿勢を上品に伝えられるため |
営業担当者が価格改定を相談するなら、「粗利益の確保が難しいです」よりも、「継続的に品質を維持するため、適正な収益を確保できる条件をご相談させてください」と伝えるほうが穏やかです。
言い換えは飾りではなく、相手との関係を保ちながら事情を共有するための工夫といえるでしょう。
売上総利益と粗利益の会計上の関係
続いては、粗利益と売上総利益の関係を確認していきます。
売上高と売上原価の差額
粗利益の基本的な計算は、売上高から売上原価を差し引く形です。
売上原価には、販売した商品の仕入原価や、製品を製造するために直接かかった費用などが含まれます。
粗利益 = 売上高 - 売上原価
たとえば売上高が一千万円で、売上原価が六百万円の場合、粗利益は四百万円となります。
この段階では、広告費、人件費、家賃、通信費などの販売費および一般管理費は差し引かれていません。
そのため、粗利益が大きくても、会社全体として最終的に利益が残るとは限らない点に注意が必要です。
粗利益は事業の入り口における収益力を見る指標であり、最終的な儲けをそのまま示す数値ではありません。
営業利益や経常利益との違い
利益には複数の段階があり、どの利益を指しているかで話の意味が変わります。
粗利益と営業利益を混同すると、販管費を含めた採算状況について誤った判断につながるおそれがあります。
| 利益の種類 | 主な計算内容 | 確認できること |
|---|---|---|
| 売上総利益 | 売上高から売上原価を控除 | 商品やサービスそのものの収益性 |
| 営業利益 | 売上総利益から販管費を控除 | 本業でどれほど利益を出せているか |
| 経常利益 | 営業利益に営業外収益と費用を反映 | 通常の企業活動全体の利益水準 |
| 税引前当期純利益 | 特別利益と特別損失を反映 | 税金計算前の最終的な利益 |
| 当期純利益 | 法人税などを差し引いた後の利益 | 最終的に企業へ残った利益 |
たとえば「利益率を改善する」という発言だけでは、粗利益率を高めるのか、営業利益率まで含めて改善するのかがわかりません。
会議や報告書では「売上総利益率の改善」「営業利益の確保」のように、対象となる段階を明記することが重要です。
粗利益率で確認する収益性
粗利益の金額だけでは、売上規模が異なる事業や商品を比較しにくいことがあります。
そのようなときに役立つのが、売上高に対する粗利益の割合を示す粗利益率です。
粗利益率 = 粗利益 ÷ 売上高 × 一〇〇
売上高一千万円、粗利益四百万円なら、粗利益率は四〇パーセントです。
粗利益率が高い商品は、一般的に原価に対して十分な販売価格を確保できていると考えられます。
一方で、高い数値だけを追うと販売数量が落ちる可能性もあるため、売上高、販売数、在庫回転率と合わせて確認する視点が欠かせません。
粗利益率の改善は、値上げだけで実現するものではありません。
仕入条件の見直し、製造工程の効率化、商品構成の改善、値引き管理など、複数の方法を組み合わせることが現実的です。
ビジネス文書に適した丁寧な言い回し
続いては、メールや報告書で使いやすい丁寧な表現を確認していきます。
社内報告で使える言い換え
社内報告では、短くても数値の意味が伝わる表現が求められます。
「粗利」という略称は社内で一般的でも、部署をまたぐ資料や役員向けの報告では「売上総利益」と記載したほうが丁寧です。
「今月は粗利がよかったです」では情報が不足するため、増減の理由を添えると報告の質が高まります。
今月の売上総利益は前年同月比で増加しました。
主力商品の販売構成が改善し、高収益商品の売上比率が上昇したことが主な要因です。
「採算が改善した」「利益幅が拡大した」という表現も、案件別や部門別の説明で活用できます。
社内では略語が通じる場合でも、数字の対象範囲と増減理由をセットで示すことが大切です。
取引先に配慮した伝え方
取引先との会話で「粗利益が取れない」と直接的に伝えると、自社の都合を押し出しているように受け取られる場合があります。
価格や条件の見直しをお願いする場面では、提供価値や継続的な品質維持と結び付けて説明すると、建設的な話し合いにつながりやすくなります。
| 直接的な表現 | 配慮した言い換え |
|---|---|
| 粗利が足りません | 安定供給を継続するため、収益を確保できる条件をご相談できれば幸いです。 |
| この価格では儲かりません | 品質と対応体制を維持する観点から、価格条件の見直しをご検討いただけますでしょうか。 |
| 値引きすると利益がなくなります | 追加の値引きは採算への影響が大きいため、条件面を含めてご相談させてください。 |
| 利益率を上げたいです | 双方にとって継続しやすい取引条件を整えたいと考えています。 |
もちろん、相手が利益構造を理解している取引先であれば、粗利益率や原価上昇率を具体的に示すことが有効です。
ただし、数字だけを並べるのではなく、どのような対応を望むのかを明確にすることが交渉の要点になります。
金融機関や経営層へ伝える表現
金融機関や経営層に対しては、客観性のある会計用語を使い、比較対象を添える表現が適しています。
「売上総利益が伸びています」と伝えるだけでなく、前年同期比、計画比、商品別の変化などを示すと、事業の状況を判断しやすくなります。
「原価率の上昇により売上総利益率は低下しましたが、価格改定の浸透により下期からの回復を見込んでいます」のように、要因と今後の対応をまとめる方法も有効です。
外部へ説明する際は、良い数値だけでなく変動理由と改善策を併記することが信頼につながります。
類義語の意味と誤用を防ぐポイント
続いては、粗利益と混同されやすい類義語の違いを確認していきます。
利益率と利益額の違い
利益額は、実際にいくらの利益が生まれたかを示す金額です。
一方の利益率は、売上高などに対して利益がどの程度の割合を占めるかを示します。
売上規模が大きい商品は利益額が大きくても、利益率が低いことがあります。
反対に、利益額は小さくても、利益率が高い商品は効率よく収益を生み出していると評価できるでしょう。
利益額と利益率は、どちらか一方だけで優劣を決めるものではありません。
売上の成長性、固定費、在庫負担、顧客との関係なども踏まえて判断する必要があります。
粗利益の金額と粗利益率は、必ずセットで見る習慣をつけることが重要です。
マージンと差益の使い分け
マージンは、販売価格と原価の差や、仲介によって得られる手数料的な利益を指すことがあります。
業界によって意味の幅があるため、社外向けの正式文書で使う場合は、何を指すのか補足したほうがよいでしょう。
差益は二つの金額の差から生じる利益を表す言葉で、仕入れと販売の差に注目する流通業などで使われます。
製造業では材料費だけでなく加工費や労務費も原価に含まれるため、仕入れ差益を粗利益と同じ意味で使うのは適切ではありません。
マージンと差益は便利な表現ですが、会計上の範囲を厳密に伝えるなら売上総利益が明確です。
付加価値と収益性の違い
付加価値は、企業が商品やサービスを通じて新たに生み出した価値を表す概念です。
粗利益と近い場面で用いられることがありますが、人件費や減価償却費を含めた算定方法が採用されることもあり、同じ数値とは限りません。
収益性は、利益を生み出す力を広く示す言葉です。
売上総利益率、営業利益率、投下資本利益率など、どの指標を用いるかによって評価は変わります。
経営方針では「収益性を高める」、月次報告では「売上総利益率を改善する」のように、抽象度を使い分けると読み手に伝わりやすくなります。
場面別に使える例文集
続いては、実務でそのまま応用しやすい例文を確認していきます。
メールでの報告例
メールでは、件名や本文の早い段階で、何の数値について報告しているのかを示すと親切です。
「粗利」という略称を使う場合でも、初出時に売上総利益と併記すれば、読み手の理解を助けられます。
売上総利益は計画を上回って推移しています。
高付加価値商品の販売が堅調であり、売上総利益率も前月から改善しました。
一部の仕入価格上昇による影響はありますが、販売価格の見直しと仕入先の選定により、利益幅の維持に努めます。
このように、数値、要因、対応策の順にまとめると、簡潔でも状況を把握しやすいメールになります。
会議での発言例
会議では、数字だけを読み上げるよりも、判断に必要な背景を添えることが大切です。
「当月の売上総利益は前月比で増加しました。主因は高単価案件の受注増加です。一方で低採算案件も増えているため、案件別の利益率を確認しながら受注判断を進めます」と伝えると、次の行動につながります。
課題を述べる場合は、「利益が悪いです」ではなく、「売上は伸びていますが、原価率の上昇により売上総利益率は低下しています」と具体化するのがよいでしょう。
会議での粗利益に関する発言は、結果、要因、次の対応までを一つの流れで示すと効果的です。
提案書や説明資料での例文
提案書では、自社の利益だけを前面に出すのではなく、提供価値と安定的なサービスの関係を示す表現が向いています。
「継続的な品質管理とサポート体制を維持するため、適正な収益を確保できる価格体系をご提案します」といった書き方なら、価格の理由を丁寧に説明できます。
また、「本提案では、運用負荷の軽減とコストの最適化を両立し、貴社にとっても持続可能な取引条件を目指します」と続ければ、双方の利益を意識した提案になります。
「粗利益を確保するため」という内向きの表現は、資料の目的に応じて「安定供給」「品質維持」「継続的な支援」などへ置き換えるとよいでしょう。
粗利益の言い換えに関するまとめ
粗利益は、売上から売上原価を差し引いた利益を指し、会計上は売上総利益と表現するのが最も正確です。
社内では「利益幅」「案件別の採算」、取引先には「適正な収益を確保できる条件」、経営資料では「売上総利益」「売上総利益率」のように、相手と目的に合わせて使い分けましょう。
丁寧な言い換えで大切なのは、言葉を柔らかくするだけでなく、利益の範囲と数値の背景を正しく伝えることです。
粗利益、営業利益、経常利益の違いを理解したうえで、利益額と利益率を併せて確認すれば、より説得力のある報告や交渉につながります。
場面に合った表現を選び、相手にとってわかりやすい説明を心がけてください。