「減価償却」の言い換え|ビジネスでの丁寧な言い方・類義語を例文で
減価償却は、経理や会計の場面で頻繁に使われる専門用語です。
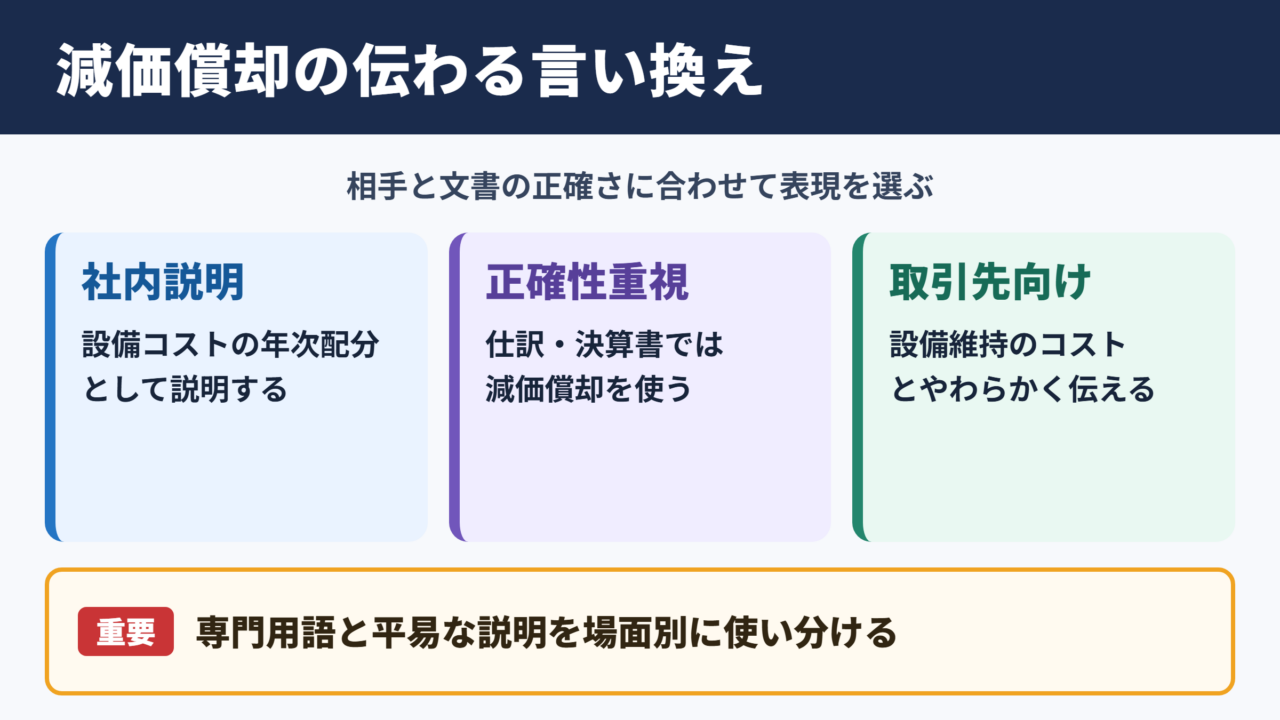
ただし、社内説明、取引先への案内、事業計画書などでは、相手の知識に合わせて表現を選ぶ必要があるでしょう。
専門性を保ちながらも意味が伝わりやすい言葉に置き換えることで、数字の背景や資産の価値の変化を共有しやすくなります。
この記事では、減価償却の丁寧な言い方、類義語、使い分け、実務で使える例文をわかりやすく紹介します。
減価償却の言い換え一覧表とシーン別の使い分け
それではまず、減価償却の言い換えについて解説していきます。
減価償却そのものを完全に別の言葉へ置き換える場合、会計上の正確さが弱まることもあります。
そのため、専門用語を残しつつ補足を加える表現と、平易な言葉に言い換える表現を使い分けることが大切です。
社内説明で使いやすい言い換え
社内会議や稟議書では、担当者以外にも内容が伝わるよう、減価償却費の意味を補う表現が役立ちます。
購入した設備の費用を使用期間に分けて計上することという説明は、会計に詳しくない人にも理解されやすい言い方です。
| 言い換え表現 | 向いている場面 | 伝わるニュアンス |
|---|---|---|
| 設備投資額の期間配分 | 経営会議 | 投資額を複数年度へ分ける考え方 |
| 資産取得費用の配分 | 予算説明 | 取得時の支出を費用化する流れ |
| 使用年数に応じた費用計上 | 部門責任者への説明 | 耐用年数との関係 |
| 固定資産の費用処理 | 社内資料 | 会計処理としての位置付け |
| 設備コストの年次配分 | 投資採算の検討 | 年度ごとの負担額 |
| 資産価値の会計上の減少分 | 決算報告 | 帳簿価額が減る仕組み |
| 取得原価の計画的な費用化 | 管理職向け説明 | 計画性と継続性 |
| 長期利用資産のコスト配分 | 投資案件の説明 | 長期使用する資産が対象 |
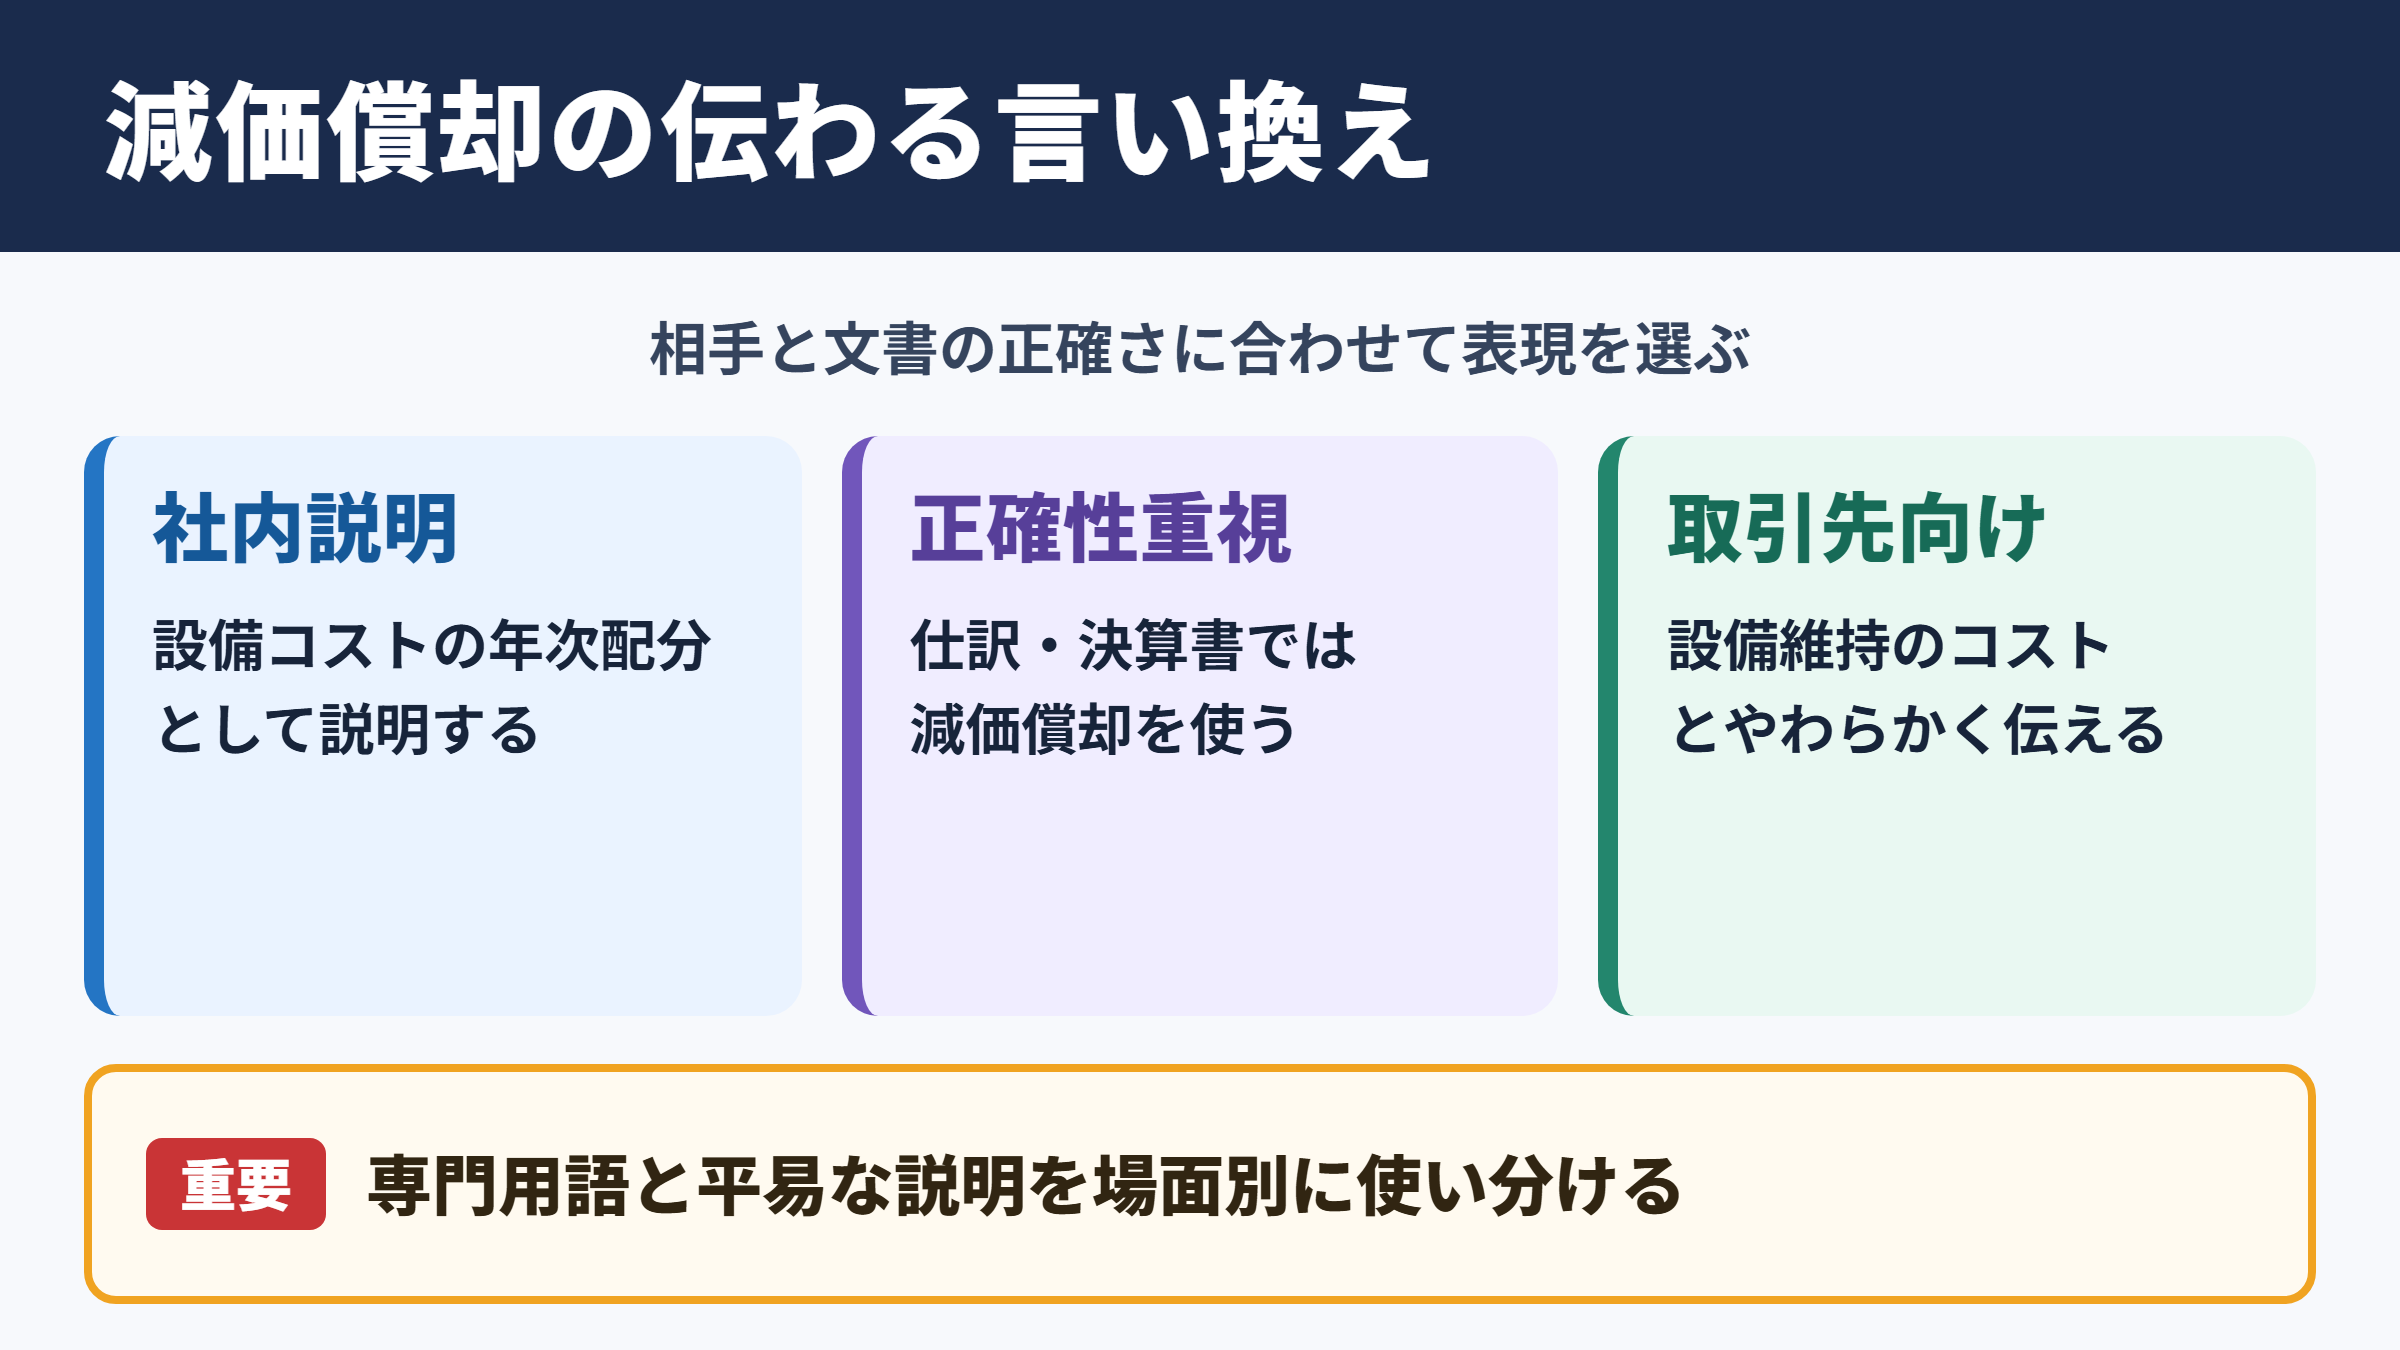
たとえば、設備導入の効果を説明する資料では、減価償却費だけを示すよりも、設備コストの年次配分と表現したほうが、利益計画との関係をつかみやすくなります。
一方で、仕訳や決算書の注記など正確性が重要な文書では、正式な会計用語である減価償却を使用するのが適切です。
取引先や顧客へ説明する際の丁寧な表現
取引先への見積もり説明、料金改定の案内、補助金申請に関するやり取りでは、専門用語だけでは意図が伝わりにくい場合があります。
相手に負担をかけないよう、減価償却費を含めた設備維持のコストといった説明にすると、文章がやわらかくなります。
| 言い換え表現 | 使用例 | 注意点 |
|---|---|---|
| 設備を維持するための費用 | 設備を維持するための費用を考慮しております | 会計用語としては広い意味になる |
| 導入設備にかかる年間コスト | 導入設備にかかる年間コストを見込んでおります | 保守費用との区別を補う |
| 設備投資に伴う費用負担 | 設備投資に伴う費用負担を反映しております | 支出時点との違いに配慮する |
| 資産利用に伴う経費 | 資産利用に伴う経費として計上しております | 対象資産を明確にする |
| 機器導入費の按分額 | 機器導入費の按分額を月額に含めております | 按分の基準を求められる場合がある |
| 長期利用分の費用 | 長期利用分の費用を年度ごとに配分しております | 簡略説明に適する |
顧客向けの文章では、減価償却費を料金へ転嫁するという直接的な表現より、設備運用に必要な費用を考慮した価格設定として説明すると、誤解を減らしやすいでしょう。
相手が知りたいのは用語の定義よりも、なぜその費用が必要なのかという背景です。
報告書や文章で使える言い換え
事業報告書や投資家向け資料では、会計基準に沿った表現と読みやすさの両立が求められます。
最初に減価償却費と正式名称を記載し、その後で設備取得費の期間配分などと補足する方法が自然です。
減価償却を言い換える際は、会計上の正式用語を消しすぎないことが重要です。
初出では減価償却費と記載し、括弧内や続く文章で平易な説明を加えると、正確さと読みやすさを両立できます。
たとえば、当期は生産設備の減価償却費が増加しましたという文章に対して、導入設備の取得費用を耐用年数に応じて費用化した影響によりと続ければ、数字の変動理由が伝わります。
言い換えは単なる語句の置き換えではなく、読み手が判断しやすい情報へ整える作業といえるでしょう。
減価償却の意味と会計上の位置付け
続いては、減価償却の基本的な意味を確認していきます。
減価償却とは、建物、機械、車両、備品、ソフトウェアなど、長期間にわたって使用する資産の取得費用を、利用期間に応じて分けて費用として計上する会計処理です。
購入した年にすべてを経費にするのではなく、資産が収益の獲得に役立つ期間へ費用を配分します。
固定資産の取得費用を配分する考え方
たとえば、300万円で購入した機械を5年間使用する場合、単純化すれば毎年60万円ずつを費用として計上する考え方になります。
これにより、設備を使って売上を得た年度と、その設備にかかったコストを対応させやすくなります。
取得価額300万円を5年間で定額配分する場合の基本的な考え方です。
年間の減価償却費は300万円を5年で割った60万円となります。
実際には残存価額、償却方法、事業供用日、税務上の耐用年数などを確認します。
減価償却は現金が毎年出ていく費用ではなく、過去の設備投資を期間ごとに費用化する処理です。
この違いを理解しておくと、損益計算書と資金繰り表の数字が異なる理由も把握しやすくなります。
費用と支出の違い
減価償却費は費用ですが、その計上時に新たな現金支出が発生するわけではありません。
現金の支払いは資産を購入した時点で行われ、会計上の費用はその後に複数年へ分散されます。
そのため、減価償却費はキャッシュフローを直接減らさない非資金費用として扱われます。
| 項目 | 設備購入時 | 減価償却の計上時 |
|---|---|---|
| 現金の動き | 購入代金が支出される | 原則として新たな支出はない |
| 貸借対照表 | 固定資産が計上される | 帳簿価額が減少する |
| 損益計算書 | 原則として全額費用にはならない | 減価償却費として費用化する |
| 経営判断 | 資金調達や投資判断に関係する | 利益計画や採算分析に関係する |
経営者や部門長へ説明するときは、利益に影響する費用と、現金の流出を伴う支出を分けて伝えることが重要です。
混同すると、利益は出ているのに資金が不足する、あるいは資金は残っているのに赤字になるといった状況を理解しにくくなります。
資産価値の減少と帳簿価額
減価償却は、資産の物理的な劣化だけを表すものではありません。
時間の経過、使用による消耗、技術の陳腐化などを踏まえ、会計上の帳簿価額を減らしていく仕組みです。
ただし、帳簿価額の減少と中古市場における実際の売却価値が一致するとは限りません。
会計上の価値と市場で売れる価格は、目的も算定方法も異なる数字です。
説明資料では、帳簿上の未償却残高なのか、売却見込額なのかを明確にすると、判断の食い違いを防げます。
減価償却費の類義語と関連用語
続いては、減価償却費と近い意味で使われる関連用語を確認していきます。
似た言葉でも、対象となる資産や会計処理の内容が異なるものがあります。
曖昧なまま使うと誤った説明につながるため、基本的な違いを押さえておきましょう。
償却費と減価償却費の違い
償却費は、費用を一定期間に配分する処理を広く指す言葉です。
減価償却費は、その中でも有形固定資産や無形固定資産の価値を耐用年数にわたり費用化する場合に使われます。
社内会話では償却と略されることもありますが、正式な書類では何を償却するのかを示したほうが親切です。
例えば、今期の償却負担が増えたという表現だけでは、機械設備なのかソフトウェアなのか、繰延資産なのかがわかりません。
今期は新規設備の減価償却費が増加したと書けば、内容が具体的になります。
償却原価と減価償却の違い
償却原価は、主に債券などの金融資産について、取得価額と額面との差額を期間に応じて配分する考え方です。
減価償却とは対象が異なるため、設備や車両の費用処理を説明する際に償却原価という言葉を使うことは通常ありません。
工場の機械を使用期間に応じて費用化する場合は減価償却です。
債券の取得価額と償還額の差額を利息の調整として配分する場合は償却原価です。
言葉は似ていても、対象資産と目的が異なります。
類義語を選ぶときは、言葉の近さよりも対象資産が一致しているかを確認します。
会計用語は一語の違いで意味が変わるため、特に外部向け資料では慎重な表現が求められます。
減損損失と減価償却の違い
減損損失は、資産から十分な収益やキャッシュフローを得られなくなり、帳簿価額を大きく引き下げる必要がある場合に認識する損失です。
毎期計画的に行う減価償却とは、発生する背景が異なります。
| 比較項目 | 減価償却 | 減損損失 |
|---|---|---|
| 基本的な性質 | 計画的な費用配分 | 回収可能性の低下による損失 |
| 計上の時期 | 耐用年数にわたり継続的 | 減損の兆候や判定に応じて発生 |
| 主な原因 | 使用、時間経過、陳腐化 | 収益性悪化、市場変化、事業縮小 |
| 説明時の表現 | 費用の期間配分 | 資産価値の臨時的な見直し |
固定資産の帳簿価額が減ったという事実だけでは、減価償却なのか減損なのかは判断できません。
経営報告では、それぞれの要因を分けて示すことで、通常の投資回収と事業上の課題を区別できます。
ビジネス文書における丁寧な言い方
続いては、ビジネス文書で使いやすい丁寧な表現を確認していきます。
減価償却という言葉は硬い印象を与えることがありますが、文の組み立てを工夫すれば、簡潔で配慮のある説明になります。
メールで使える表現
メールでは、専門用語を並べすぎず、相手が確認したい論点を先に示すことが大切です。
会計担当者以外へ送る場合は、減価償却費の説明を一文追加すると、返信の負担を減らせます。
本件の見積額には、導入機器の減価償却費を含む運用コストを反映しております。
減価償却費とは、機器の購入費用を利用期間に応じて配分した会計上の費用です。
ご不明な点がございましたら、算定の前提も含めてご説明いたします。
このように、正式用語、平易な補足、対応姿勢の順に書くと、丁寧で理解しやすい文章になります。
専門用語を避けるより、必要な専門用語に短い説明を添える方法が実務では有効です。
稟議書と社内報告で使える表現
稟議書では、設備購入額だけでなく、年間の減価償却費が利益計画へ与える影響を示す必要があります。
費用の発生時期と投資効果を対応させて記載すると、決裁者が判断しやすくなるでしょう。
設備導入後は、耐用年数に応じて取得費用を各期へ配分します。
年間の費用負担は減価償却費として計上されますが、導入による生産性向上と保守費削減を見込むため、投資回収は可能と判断しております。
この例では、減価償却費を単なるコストではなく、投資効果と比較すべき要素として説明しています。
経営判断に必要なのは費用の金額だけではなく、費用を上回る成果が期待できるかどうかです。
提案書と説明資料で使える表現
提案書では、相手企業の経理担当者と事業部門の担当者が同じ資料を見ることもあります。
用語の正確性を保ちながら、非会計部門にも読める表現へ整えることが必要です。
提案書では、減価償却費という会計用語だけで結論を急がないことが大切です。
設備の利用年数、年間コスト、期待される効果、保守費用を並べることで、投資判断に必要な全体像を示せます。
たとえば、年間コストには、設備取得費の期間配分である減価償却費に加え、保守、消耗品、運用人員に関する費用が含まれますと説明できます。
費用の内訳を見える形にすることが、納得感のある提案につながります。
減価償却を使った例文と表現の注意点
続いては、減価償却を使った例文と注意点を確認していきます。
同じ内容でも、伝える目的によって自然な表現は変わります。
会計処理の説明、価格の説明、経営分析では、読み手が求める情報を意識しましょう。
会計処理を説明する例文
当社では、取得価額が一定額以上の備品について、税務上の耐用年数に基づき減価償却を行っております。
当期は新たに導入した製造設備の減価償却費を計上したため、販売費及び一般管理費が増加しました。
固定資産の帳簿価額は、毎期の減価償却により段階的に減少します。
これらの文は、決算資料、経理部門の報告、会計方針の説明に向いています。
専門的な相手には、定額法、定率法、耐用年数などの具体的な条件を追加してもよいでしょう。
価格やコストを説明する例文
本サービスの料金には、運用人件費に加え、専用設備の減価償却費を含めたコストを反映しております。
設備導入費は一括で負担するのではなく、使用期間に応じた費用として年度ごとに見込んでおります。
本案件では、設備取得費の期間配分を踏まえ、安定した運用が可能な料金体系をご提案します。
価格説明では、減価償却費を理由として強く押し出しすぎると、相手に一方的な印象を与えることがあります。
費用の説明とともに、品質向上、安定供給、対応速度などの提供価値も示すことが重要です。
避けたい曖昧な表現
減価償却分を請求しますという表現は、何をどの基準で請求するのかが不明確になりやすいため注意が必要です。
設備の償却が終わったので安くできますという説明も、保守費用や人件費など他の原価を考慮していない印象を与えます。
| 曖昧になりやすい表現 | 改善例 |
|---|---|
| 減価償却分を上乗せします | 設備取得費を利用期間に応じて配分した費用を、料金算定の一部として考慮しております |
| 償却が終わったので値下げします | 設備の取得費用に関する負担が変化したため、全体の運用コストを見直しております |
| 資産価値が減った分です | 会計上の帳簿価額を耐用年数に応じて減少させる減価償却費です |
| 経費にしています | 固定資産の取得費用を複数年度に配分して費用計上しております |
言い換えを使う際は、相手が数字の根拠を確認できる程度の具体性を残すことがポイントです。
曖昧さを避けながら、読み手の理解度に合わせた説明を心がけましょう。
減価償却の言い換えに関するまとめ
減価償却は、固定資産の取得費用を使用期間に応じて配分する会計処理です。
ビジネスでは、設備投資額の期間配分、資産取得費用の費用化、設備を維持するための年間コストなど、目的に応じた言い換えが使えます。
ただし、減価償却と減損損失、償却原価などは意味が異なるため、正式な文書では用語を正確に使い分ける必要があります。
初めに減価償却費という正式用語を示し、その後に平易な説明を添える書き方が、もっとも誤解を招きにくい方法です。
社内報告では利益への影響を、取引先への説明では価格や運用の背景を、提案書では投資効果との関係を伝えるとよいでしょう。
減価償却の言い換えは、専門性を薄めるためではなく、読み手が意思決定しやすい形へ情報を整えるために行います。
正確な用語とわかりやすい補足を組み合わせ、信頼されるビジネス文章につなげましょう。