「債務」は、契約や金銭のやり取りにおいて頻繁に登場する言葉です。
ただし、取引先への連絡、社内資料、法的な書面など、場面によっては直接的な印象を与えることがあります。
相手との関係性や文書の目的に合わせて表現を選べば、内容を正確に伝えながら、より丁寧で配慮あるコミュニケーションにつながるでしょう。
この記事では、「債務」の意味を整理したうえで、ビジネスで使いやすい言い換え、類義語ごとの違い、例文、注意点を詳しく紹介します。
債務の言い換え一覧表とシーン別の使い分け
それではまず「債務」の言い換え一覧と、場面ごとの使い分けについて解説していきます。
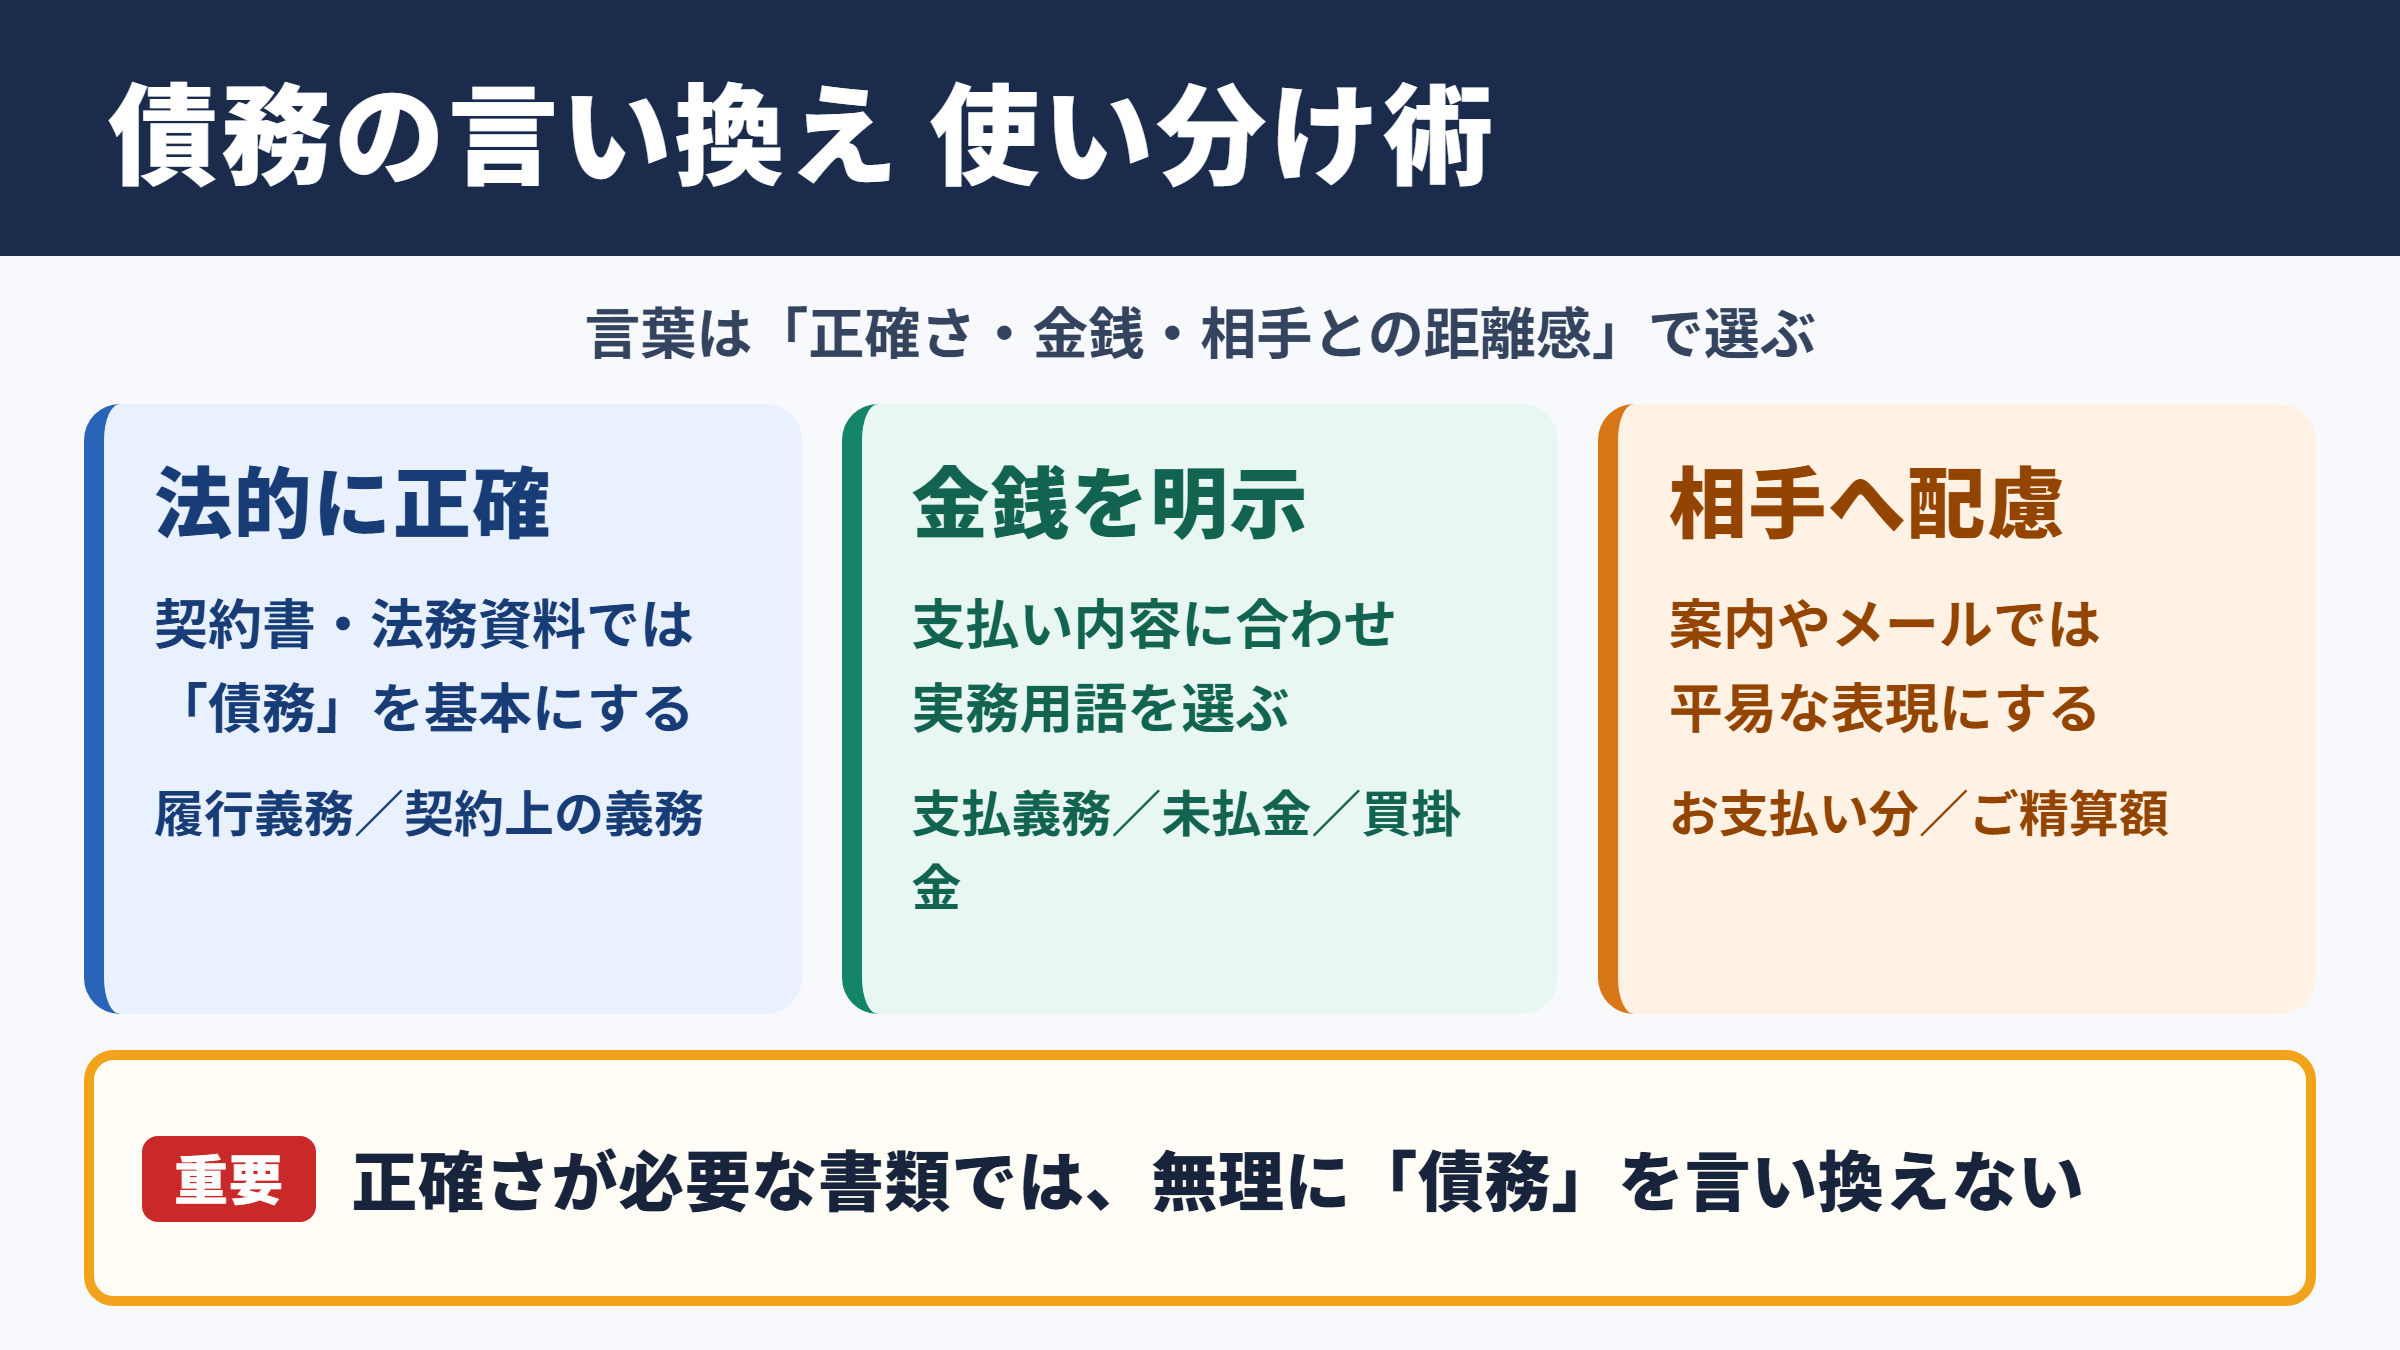
「債務」を別の言葉に置き換える際は、単に柔らかい表現を選ぶのではなく、法的な正確性、金銭の支払い義務、相手との距離感を確認することが大切です。
基本的な類義語の一覧
債務は、法律上または契約上、一定の行為をしなければならない義務を指します。
金銭を支払う義務だけではなく、商品を引き渡す義務、サービスを提供する義務、契約内容を履行する義務も含まれる言葉です。
| 言い換え表現 | 主な意味 | 適した場面 | 印象 |
|---|---|---|---|
| 支払義務 | 代金や費用を支払う必要 | 請求書、社内説明、契約確認 | 分かりやすく実務的 |
| 返済義務 | 借入金などを返す必要 | 融資、ローン、借入契約 | 金融取引に適する |
| 未払金 | まだ支払われていない費用 | 経理、会計、支払管理 | 会計実務に適する |
| 買掛金 | 仕入れ後に支払う代金 | 企業間取引、決算書類 | 専門的で正確 |
| 債務残高 | 現時点で残っている債務額 | 金融報告、残高確認 | 客観的で事務的 |
| ご請求額 | 請求に基づき支払う金額 | 取引先への案内 | 丁寧で柔らかい |
| ご精算額 | 精算が必要な金額 | 費用調整、立替精算 | 角が立ちにくい |
| お支払い分 | 支払うべき金額や対象 | メール、口頭説明 | 平易で親しみやすい |
| 履行義務 | 契約内容を実行する責任 | 契約書、法務資料 | 法律的で厳密 |
| 契約上の義務 | 契約により発生した義務 | 契約交渉、通知文 | 範囲が広く使いやすい |
| 未精算分 | まだ精算されていない分 | 経費、立替、社内連絡 | 柔らかく自然 |
| お預かり金のご返還 | 預かった金銭を返すこと | 返金案内、顧客対応 | 顧客に配慮した表現 |
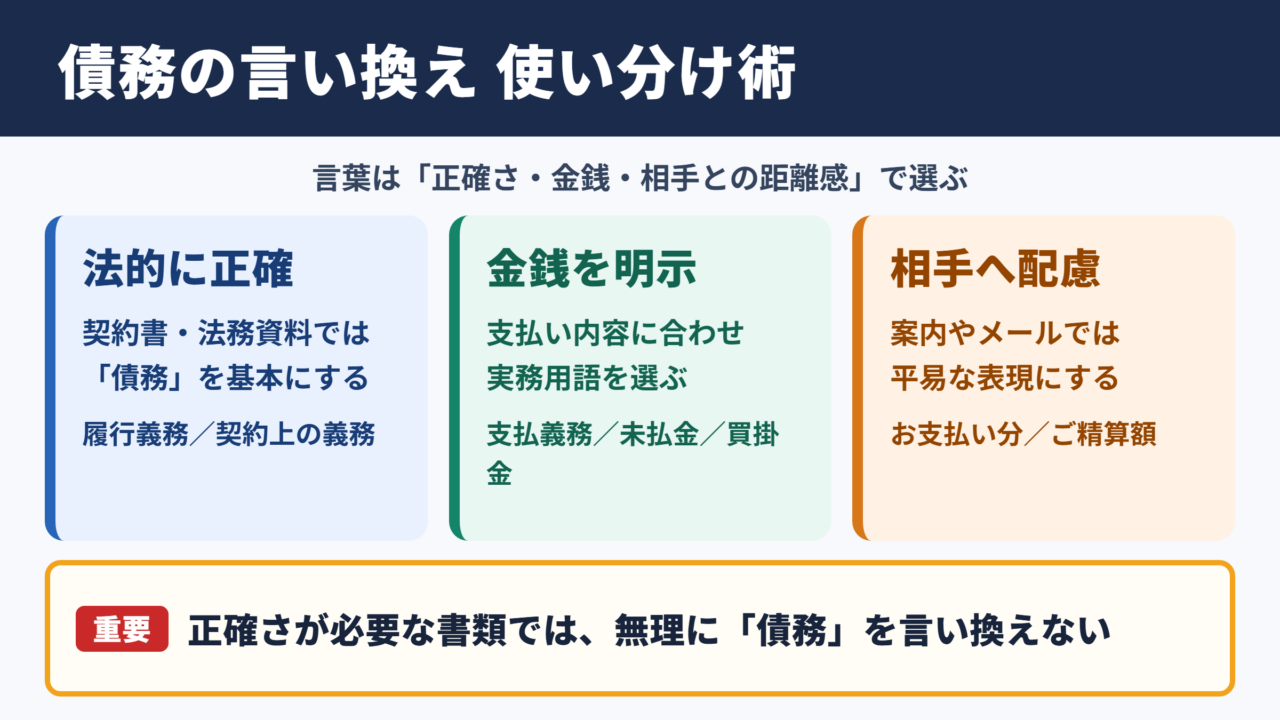
債務という言葉が正確に必要な書類では、無理に言い換えないことが重要です。
一方で、日常的なメールや顧客向けの案内では、「お支払い分」や「ご精算額」のような平易な表現が理解されやすいでしょう。
取引先への連絡で使いやすい表現
取引先に未払いの内容を伝える場合、「債務が残っています」と書くと、相手が責められているように感じる可能性があります。
請求の事実を伝えたいときは、「ご請求額」「お支払い予定額」「未精算分」など、事実に焦点を当てた表現が向いています。
| 伝えたい内容 | 避けたい表現 | 使いやすい言い換え |
|---|---|---|
| 支払いが未完了 | 債務が履行されていません | お支払いの確認が取れていない状況です |
| 返済予定の確認 | 債務の返済期限です | ご返済予定日についてご確認をお願いいたします |
| 残額の案内 | 債務残高をご確認ください | 現在のご精算残額をご案内いたします |
| 支払いの依頼 | 債務を履行してください | 恐れ入りますが、お支払い手続きをお願いいたします |
| 遅延の通知 | 債務不履行に該当します | お支払い期日を過ぎておりますため、ご確認ください |
| 契約上の対応依頼 | 債務を負っています | 契約に基づくご対応をお願いいたします |
配慮ある表現にする場合も、支払期限、金額、対象となる請求内容は曖昧にしないことが欠かせません。
柔らかい言葉と明確な事実を両立させることが、ビジネス文書では特に大切です。
社内資料と法務文書での表現
社内の会計資料や契約書では、用語の厳密さが優先されます。
たとえば、貸借対照表における負債、取引先に対する買掛金、金融機関への借入金は、いずれも広い意味では債務に含まれますが、同じ言葉として扱うと判断を誤るおそれがあります。
債務は法律上の義務を広く示す言葉です。
負債は会計上の資金調達や支払い義務を示す言葉として使われることが多く、買掛金や借入金はその内訳に当たります。
契約書、催告書、和解契約書などでは、「債務者」「債権者」「債務の履行」といった専門用語を正確に用いる必要があります。
相手に配慮したい場合でも、法的効力に関わる文書では、意味が変わる言い換えを避けるべきでしょう。
債務の意味とビジネス上の位置づけ
続いては、債務の基本的な意味とビジネス上の位置づけを確認していきます。
言葉の範囲を理解しておくと、言い換え表現を選ぶ場面でも判断しやすくなります。
債権と債務の関係
債務とは、ある人や会社が、相手方に対して負う義務のことです。
これに対し、相手方がその義務を果たすよう求められる権利を債権と呼びます。
商品を後払いで販売したケースを考えます。
販売した会社には代金を受け取る債権が生じ、購入した会社には代金を支払う債務が生じます。
このように、債権と債務は一方だけで成立するものではなく、同じ取引を異なる立場から見た関係です。
自社が支払う側なのか、受け取る側なのかを整理すると、適切な用語を選びやすくなります。
金銭債務と非金銭債務の違い
一般に「債務」と聞くと借金や未払い代金を思い浮かべるかもしれません。
しかし、債務には金銭の支払い以外も含まれます。
たとえば、業務委託契約に基づいて成果物を納品する義務、売買契約に基づいて商品を引き渡す義務、秘密保持契約に基づいて情報を漏らさない義務も債務の一種です。
支払いに関する説明だけであれば「支払義務」や「未払金」としたほうが、読み手に具体的な内容が伝わりやすいでしょう。
反対に、契約上の義務全体を指したい場合は、「契約上の義務」や「履行義務」が適します。
負債との使い分け
債務と負債は似ていますが、使われる場面には違いがあります。
負債は、会計や財務の文脈で、将来支払いや返済が必要となる金額をまとめて示す場合に使われます。
| 用語 | 中心となる考え方 | 代表的な使用場面 |
|---|---|---|
| 債務 | 相手に対して負う義務 | 法律、契約、債権管理 |
| 負債 | 会計上の支払い義務や資金の調達源 | 決算、財務分析、経営資料 |
| 借入金 | 借りた資金の返済義務 | 融資契約、資金繰り |
| 未払金 | 未払いの費用や代金 | 経理処理、支払予定管理 |
会計資料では負債、契約や権利義務の説明では債務という整理が基本になります。
ただし、文書の内容や社内規程によって用語の定義が決められていることもあるため、既存の書式に合わせる意識も必要です。
丁寧な言い換え表現と例文
続いては、債務を丁寧に伝えるための表現と例文を確認していきます。
相手に不快感を与えないためには、断定的な語句を避けながら、必要な行動を明確に示すことがポイントです。
支払依頼に使う表現
取引先へ支払いを依頼するメールでは、「債務」という言葉を使わずに用件を伝えられる場面が多くあります。
恐れ入りますが、下記ご請求分につきまして、お支払い状況をご確認いただけますでしょうか。
お手続きがお済みでない場合は、期日までにご対応いただけますと幸いです。
この例文では、未払いであると決めつけず、まず確認を依頼する構成になっています。
入金の行き違い、請求書の未着、担当者変更といった事情にも配慮できるため、初回の連絡として使いやすい表現です。
催促の場面ほど、事実確認と依頼の言葉を分けて書くと印象が整います。
返済や精算に使う表現
借入金、立替金、預り金などの返還に関する連絡では、「返済義務」や「ご精算額」が候補になります。
金融契約に関する正式な通知であれば、返済義務という語を用いても不自然ではありません。
一方、顧客や社内の担当者に向けた案内では、「ご返済予定」「ご精算のお願い」「お預かり金のご返還」としたほうが、内容を受け止めやすいでしょう。
現在のお預かり金につきまして、契約終了に伴うご返還手続きを進めております。
返還額およびお振込予定日は、別途ご案内いたします。
返還する側が使う場合は、相手の債務ではなく、自社の対応内容を中心に書くことで、誤解を防げます。
契約対応に使う表現
契約書や契約に関する通知では、義務の発生根拠を明らかにすることが重要です。
単に「債務があります」と書くよりも、「本契約に基づく支払義務」「個別契約に定める納品義務」のように具体化すると、対象範囲が分かりやすくなります。
契約文書では、丁寧さよりも意味の一貫性を優先します。
同じ義務を指す箇所で支払義務、債務、ご精算分などの表現を混在させると、解釈に迷いが生じることがあります。
対外メールでは平易な言葉に置き換え、契約書や法務確認の対象となる文書では定義済みの用語を維持する使い分けが安心です。
債務に近い言葉の違い
続いては、債務と混同しやすい言葉の違いを確認していきます。
類義語を正しく区別できれば、文章の説得力と事務処理の精度が高まります。
未払金と買掛金の違い
未払金は、商品仕入れ以外の取引で、まだ支払っていない費用や代金を示す会計用語です。
たとえば、備品の購入代金、外注費、広告費などが未払いの場合に使われます。
買掛金は、商品や原材料などを仕入れた際に発生する未払いの代金です。
どちらも支払うべき金額という点では債務に当たりますが、会計処理上の区分が異なります。
経理資料では、日常語としての言い換えより、勘定科目に沿った用語を優先しましょう。
借入金とローンの違い
借入金は、金融機関、役員、関連会社などから借り入れた資金を指します。
ローンは借入金の一種ですが、住宅ローンや自動車ローンのように、個人向けの商品名として使われることが多い言葉です。
法人向けの財務資料では「借入金」、顧客向けの説明では「ご返済」「ご利用残高」などの表現がなじみやすい場合があります。
相手が専門家ではないときほど、債務残高という表現だけに頼らず、何に関する金額なのかを補足すると親切です。
債務不履行と支払い遅延の違い
債務不履行は、契約などで定められた義務を果たさない状態を示す法律用語です。
支払い遅延は、支払期日までに入金がないという事実を表す実務的な言葉です。
| 表現 | 意味 | 主な用途 | 注意点 |
|---|---|---|---|
| 支払い遅延 | 期日を過ぎても支払いがない状態 | 督促メール、社内報告 | 事実確認が必要 |
| 未入金 | 入金が確認できない状態 | 請求管理、初回連絡 | 行き違いに配慮する |
| 債務不履行 | 義務を履行しない状態 | 法的通知、契約対応 | 安易な使用は避ける |
| 履行遅滞 | 履行が期日より遅れている状態 | 法務検討、契約解釈 | 専門的な判断が必要 |
支払い遅延と債務不履行は同じ意味ではないため、法的な影響を示す文書では慎重な確認が求められます。
特に契約解除、損害賠償、遅延損害金に関わる連絡では、社内の法務担当者や専門家に確認する流れが望ましいでしょう。
メールや書類で失敗しない表現の注意点
続いては、債務の言い換えをメールや書類で使う際の注意点を確認していきます。
言葉を柔らかくしても、金額や期限が不明確では実務上のトラブルにつながります。
相手を断定しない書き方
入金確認前の段階で、「未払いです」「債務を履行していません」と断定するのは避けたほうがよいでしょう。
振込先の誤り、処理中の入金、請求内容の認識違いなどがあるかもしれません。
初回の案内では、「当方で入金確認ができていないため」「お支払い状況をご確認ください」のように、自社で確認できている事実を中心に伝えます。
相手の行動を評価するのではなく、現在の確認状況を伝えると、文章が穏やかになります。
金額と期日の明確化
「ご精算をお願いします」だけでは、相手はいつまでに何をすればよいのか判断できません。
対象となる請求書番号、金額、支払期日、振込先、問い合わせ先を整理して記載しましょう。
丁寧な依頼文であっても、必要事項が不足すると再確認の連絡が増えます。
支払いに関する案内では、対象、金額、期限、手続き方法の四点をそろえることが基本です。
内容が多い場合は、本文で概要を伝え、詳細を表にまとめる方法も有効です。
読み手が一目で対応内容を把握できる構成を意識しましょう。
法的な用語を安易に使わない姿勢
「債務不履行」「期限の利益を喪失」「法的措置」といった言葉は、相手に強い緊張を与えます。
契約や法律上の根拠を十分に確認しないまま使用すると、不要な対立を招く可能性があります。
通常の督促であれば、「お支払いのお願い」「期日経過のお知らせ」「ご対応のお願い」などから始めるのが一般的です。
強い表現が必要な局面ほど、送信前の確認と承認の手順を整えることが欠かせません。
相手との関係を維持しながら回収を進めるには、記録を残しつつ、段階に応じて表現を調整することが大切です。
まとめ
「債務」は、契約や法律に基づいて負う義務を幅広く示す言葉です。
金銭の支払いに限らず、納品、返還、サービス提供などの義務も含まれます。
取引先へのメールでは、「ご請求額」「お支払い分」「未精算分」「ご返済予定」といった表現に置き換えると、内容を分かりやすく穏やかに伝えられるでしょう。
一方で、契約書、法務文書、会計資料では、債務、負債、買掛金、未払金などを正確に使い分ける必要があります。
相手への配慮と実務上の明確さを両立させることが、「債務」の言い換えで最も重要なポイントです。
文書の目的、相手との関係、金額や期限の重要度を踏まえ、その場にふさわしい言葉を選んでください。