「損益分岐点」の言い換え|ビジネスでの丁寧な言い方・類義語を例文で
損益分岐点は経営や営業、企画、会計の場面で頻繁に使われる言葉です。
ただし、相手の立場や資料の目的によっては、専門用語のまま伝えるよりも、意味が伝わりやすい表現へ言い換えたほうがよい場合があります。
売上と費用の関係を説明する会議、予算を確認する報告書、取引先に向けた提案などでは、数字の意味と到達すべき水準をわかりやすく示すことが重要になります。
この記事では、損益分岐点の丁寧な言い方、類義語の使い分け、ビジネスで使える例文を場面別に紹介します。
損益分岐点の言い換え一覧表とシーン別の使い分け
それではまず損益分岐点の言い換えについて解説していきます。
損益分岐点とは、売上高と費用が同じになり、利益も損失も出ない状態に達する売上や販売数量のことです。
実務では厳密な計算用語として使う一方、会議や説明資料では、相手に合わせて売上目標、採算ライン、黒字化の目安などへ置き換えると理解されやすくなります。
社内会議で使いやすい言い換え
社内会議では、数値の定義を保ちつつ、次の行動につながる表現を選ぶことが大切です。
| 言い換え表現 | 伝わる意味 | 使いやすい場面 | 例文 |
|---|---|---|---|
| 採算ライン | 利益が出るかどうかの境目 | 営業会議や事業計画 | 今月は採算ラインを上回る受注を確保できました。 |
| 黒字化ライン | 赤字から黒字へ移る水準 | 新規事業や店舗運営 | 黒字化ラインまであと二百万円の売上が必要です。 |
| 必要売上高 | 費用を回収するために必要な売上 | 予算管理や月次報告 | 固定費を踏まえた必要売上高を再確認します。 |
| 最低売上目標 | 損失を避けるための最低水準 | 営業目標の共有 | まずは最低売上目標の達成を優先しましょう。 |
| 収支均衡の水準 | 収入と支出が釣り合う状態 | 経営層への説明 | 現状では収支均衡の水準に近づいています。 |
| 費用回収の目安 | 投入費用を取り戻せる水準 | 広告施策や投資判断 | この施策では費用回収の目安を明確に設定します。 |
| 利益確保の起点 | 利益が発生し始める出発点 | 中長期の計画 | 利益確保の起点となる契約数を算出しました。 |
| 採算が合う水準 | 投下コストに見合う状態 | 口頭でのやわらかい説明 | この価格なら採算が合う水準に到達できます。 |
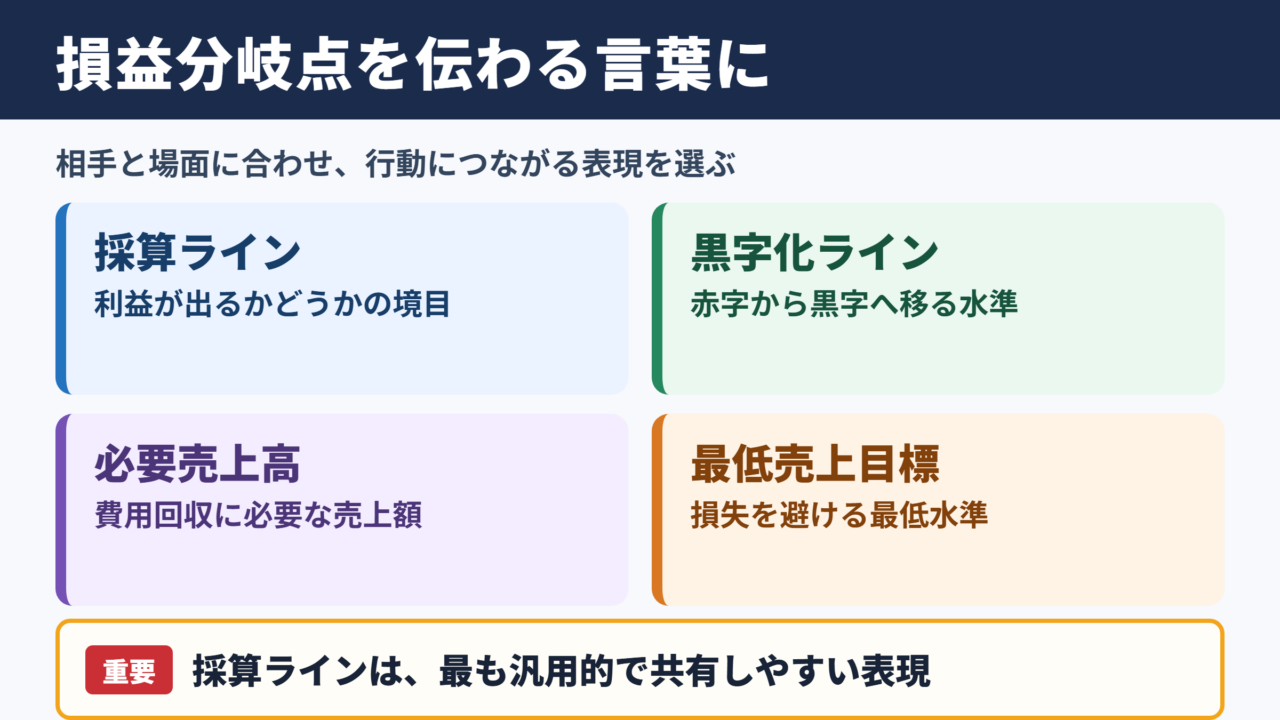
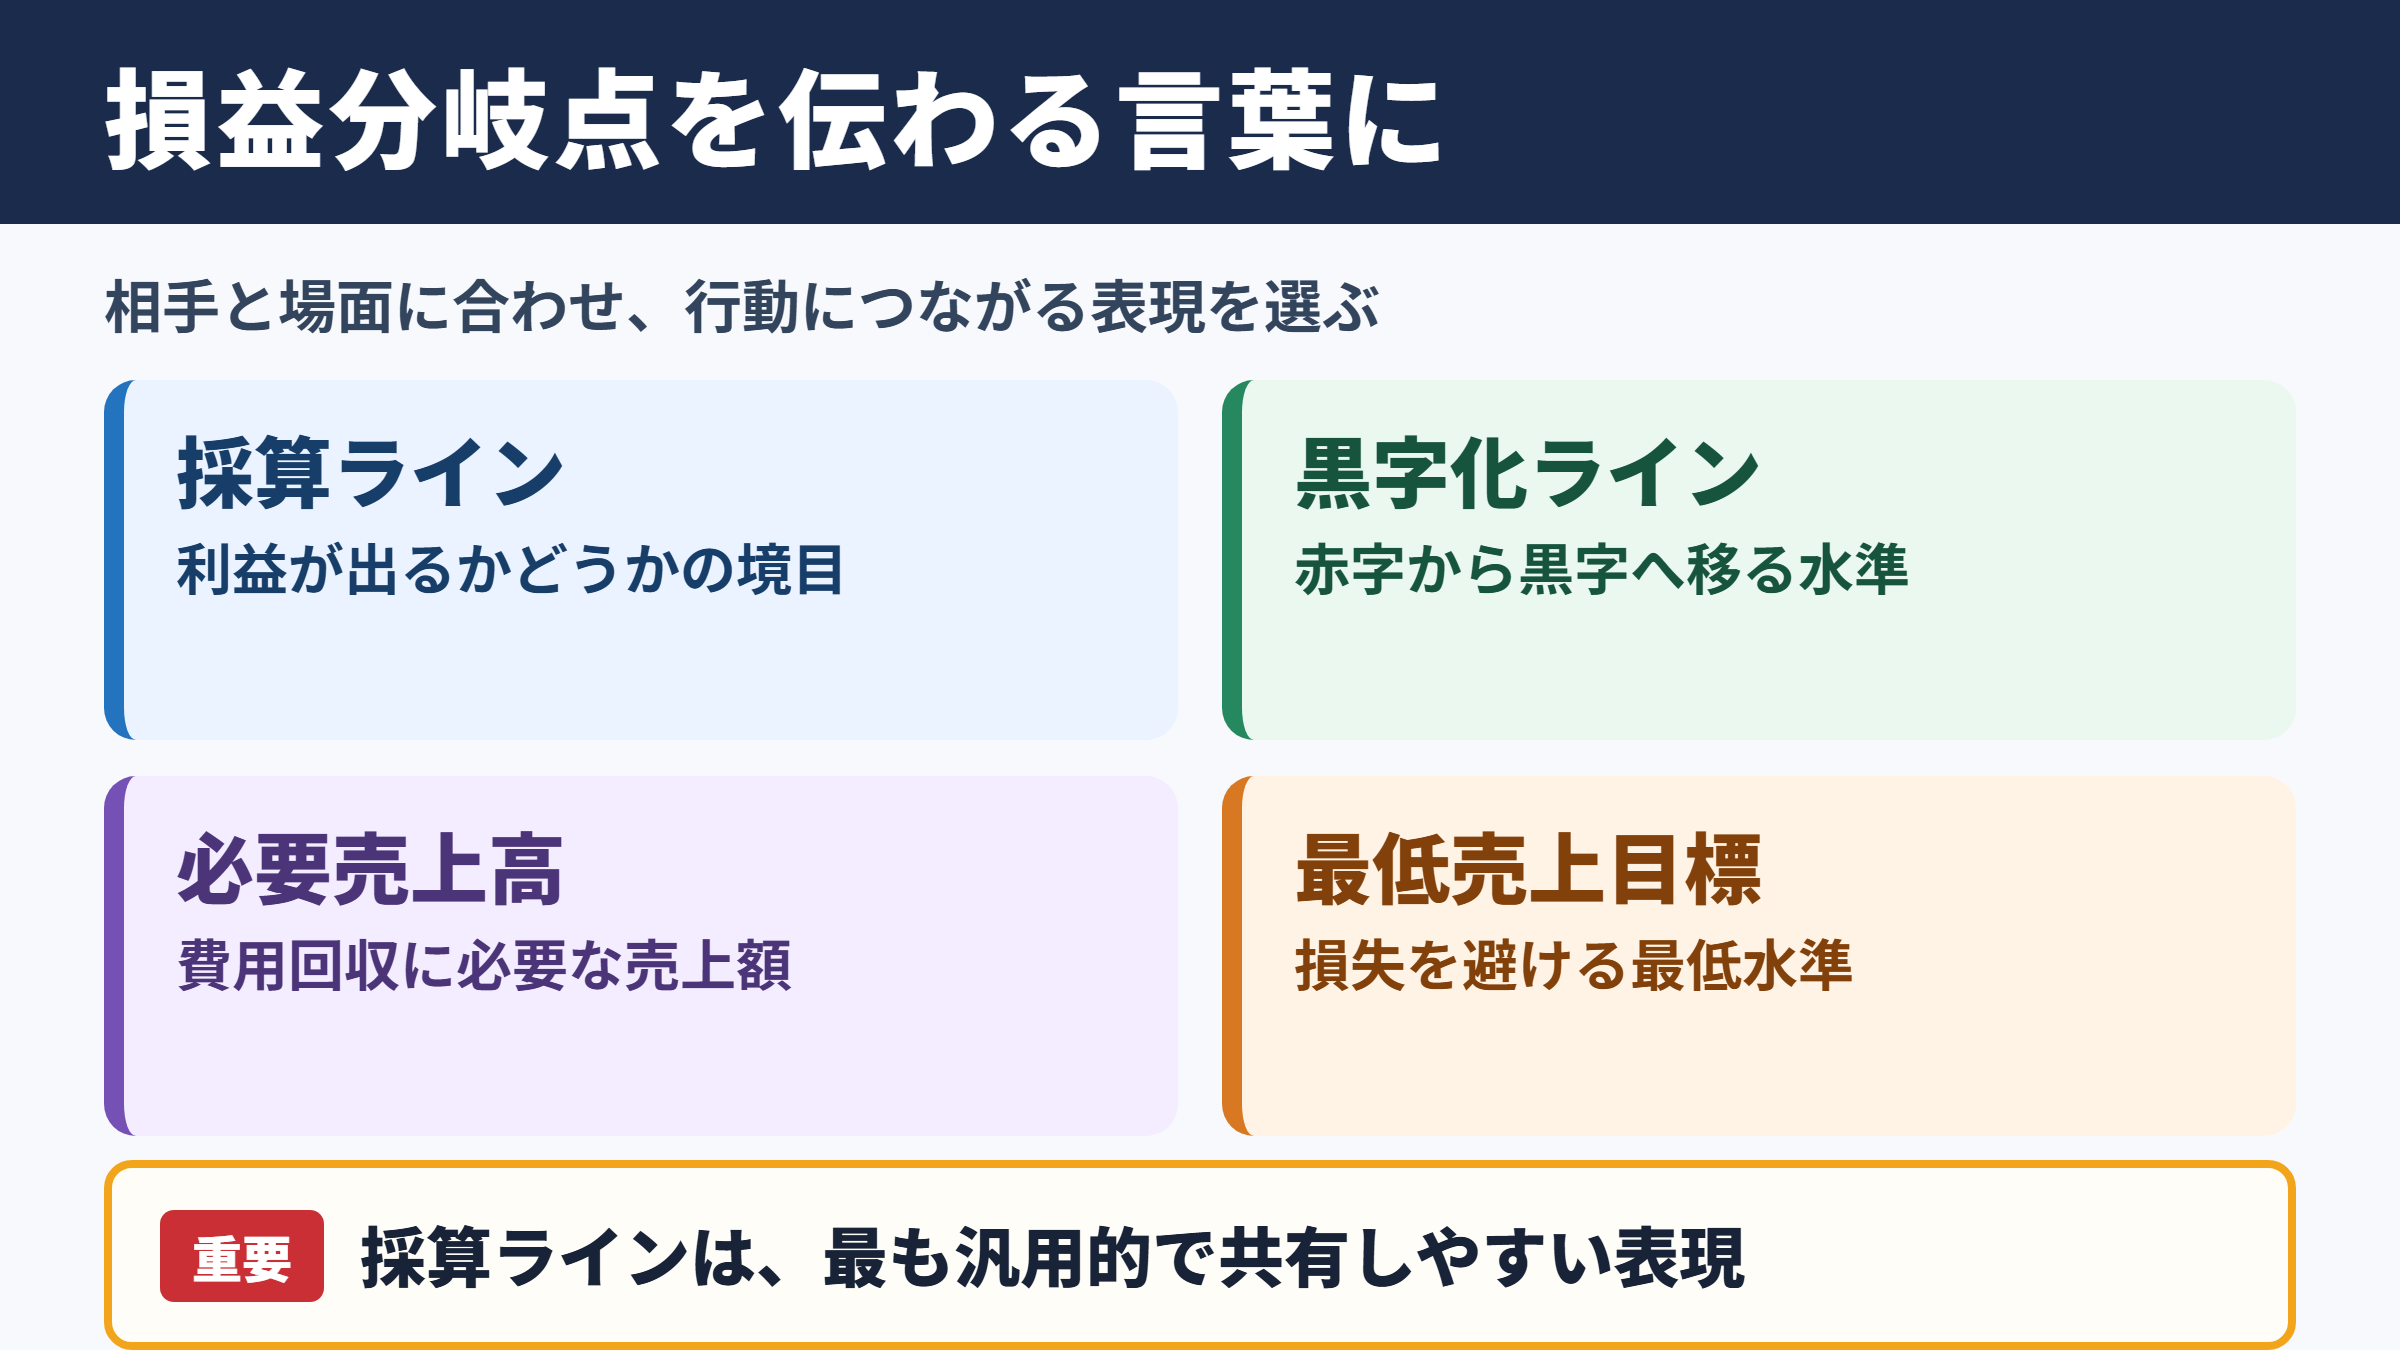
採算ラインは、損益分岐点の言い換えとして特に汎用性があります。
専門知識が異なる部署のメンバーが集まる場でも、採算を維持するための境目というイメージを共有しやすい表現です。
取引先や顧客へ配慮して伝える言い換え
社外に向けて損益分岐点という言葉を使うと、こちらの利益事情を直接的に伝えすぎることがあります。
価格改定や見積もりの説明では、品質維持、安定供給、継続運用といった相手にも関係する価値を添えると、丁寧な印象になります。
| 言い換え表現 | 適した相手 | 表現の特徴 | 例文 |
|---|---|---|---|
| 安定供給を維持するための水準 | 取引先 | 価格の背景を穏やかに説明できる | 安定供給を維持するための水準を踏まえ、条件をご相談できれば幸いです。 |
| 継続的な運用に必要な規模 | 顧客や協力会社 | 事業継続の必要性を伝えられる | 継続的な運用に必要な規模を想定してご提案しています。 |
| サービス品質を保つための基準 | 顧客 | 品質面を中心に説明できる | サービス品質を保つための基準として、一定のご利用規模を見込んでいます。 |
| 投資回収の目安 | 共同事業の相手 | 投資判断の会話になじむ | 初期投資の回収目安を共有したうえで進めたいと考えています。 |
| 事業継続に必要な条件 | 重要取引先 | 必要性を誠実に伝えやすい | 事業継続に必要な条件として、契約内容を調整できれば幸いです。 |
社外説明では、利益を出したいという話だけに聞こえないよう注意が必要です。
相手に提供する価値を維持するための条件として説明すると、交渉の意図が伝わりやすくなるでしょう。
資料や報告書で使いやすい言い換え
報告書では、口頭表現よりも定義がぶれにくい言葉を選びます。
特に経営会議の資料では、損益分岐売上高、損益分岐点売上高、収支均衡点などを使い、必要に応じて注釈を付ける方法が適しています。
| 表現 | 専門性 | 向いている資料 | 注意点 |
|---|---|---|---|
| 損益分岐点売上高 | 高い | 月次決算資料 | 売上高を示す数値であることを明確にします。 |
| 損益分岐売上高 | 高い | 管理会計資料 | 社内で用語を統一すると読みやすくなります。 |
| 収支均衡点 | 中程度 | 事業計画書 | 売上以外の収支にも使える表現です。 |
| 採算水準 | 中程度 | 部門別報告 | 算定条件を本文で補足します。 |
| 収益化の目安 | やや低い | 企画書や説明資料 | 厳密な会計用語ではない点に注意します。 |
損益分岐点を言い換える際は、正確性が必要な資料では専門用語を残し、理解しやすさが優先される会話では採算ラインなどを使うとよいでしょう。
損益分岐点の意味と基本的な考え方
続いては損益分岐点の意味と、計算の前提となる考え方を確認していきます。
損益分岐点は、売上が増えるほど利益が増える事業でも、最初から利益が出るわけではないことを示す重要な指標です。
家賃、人件費、システム利用料のように売上の有無にかかわらず発生する費用と、仕入れや配送費のように販売量に応じて増える費用を分けて考えます。
固定費と変動費の関係
固定費は、売上がゼロでも基本的には発生する費用です。
オフィス賃料、正社員の給与、減価償却費、保守契約料などが代表例でしょう。
変動費は販売量や生産量に応じて変化する費用であり、商品の仕入原価、外注費、決済手数料、梱包費などが該当します。
この二つを区別することで、売上がどこまで伸びれば固定費を回収できるのかが見えてきます。
売上高と利益が交わる地点
損益分岐点では、売上高と総費用が等しくなります。
総費用には固定費と変動費の両方が含まれるため、売上だけを見ても採算性は判断できません。
売上高が総費用を下回る場合は赤字です。
売上高と総費用が等しい場合は損益分岐点です。
売上高が総費用を上回る場合は黒字となります。
売上の大きさではなく、費用とのバランスを見ることが損益分岐点分析の基本です。
経営判断に役立つ理由
損益分岐点を把握すると、必要な売上目標、適正な価格、削減すべき費用の優先順位を検討しやすくなります。
たとえば売上目標が高すぎる場合は、販売数を増やすだけでなく、変動費率を下げる方法や固定費を見直す方法も考えられます。
損益分岐点は単なる会計上の数字ではありません。
事業を継続するために必要な条件を可視化し、具体的な行動へつなげる経営管理の基準です。
ビジネスで丁寧に伝える表現
続いては損益分岐点を丁寧に伝えるための表現を確認していきます。
同じ内容でも、断定的な言い方や利益だけを強調する言い方は、受け手に負担感を与える可能性があります。
相手との関係性や話題の性質に合わせ、根拠と配慮が伝わる表現を選びましょう。
上司や経営層への報告表現
上司や経営層に報告する場合は、損益分岐点に加えて、達成状況と今後の対応を短く添えると伝わりやすくなります。
「現時点の売上は損益分岐点売上高の八割です」とするより、「現時点の売上は採算ラインに対して八割の進捗であり、追加施策により不足分の補完を進めます」と伝えるほうが建設的です。
数値の良し悪しだけで終えず、状況、原因、対応策を一組で示すことが信頼につながります。
部下やチームへの共有表現
チームへ数字を共有するときは、プレッシャーだけを与えない言葉選びが必要です。
「損益分岐点に届かなければ赤字です」と言う代わりに、「今月は採算ラインまであと十五件です。既存顧客への提案を強化しながら達成を目指しましょう」と伝えると、行動が具体化します。
目標の背景を共有することで、メンバーが売上やコストに関心を持ちやすくなるでしょう。
取引先との交渉表現
取引先との価格交渉では、自社事情を一方的に伝えるだけでは合意を得にくいものです。
「弊社の損益分岐点の都合で値上げします」という表現は避け、「安定した品質と供給体制を維持するため、価格条件についてご相談の機会をいただけますでしょうか」と伝えるほうが丁寧です。
直接的な表現としては、採算が合わないため価格を変更します。
配慮した表現としては、継続的な品質維持に必要な条件として価格を見直したく存じます。
相手への価値を添えることで、交渉の目的が理解されやすくなります。
類義語と関連用語の違い
続いては損益分岐点と似た言葉の違いを確認していきます。
採算ラインや黒字化ラインは日常的に使いやすい表現ですが、会計上の損益分岐点と完全に同じ意味とは限りません。
言葉の範囲を理解しておくと、誤解のない説明につながります。
採算ラインとの違い
採算ラインは、事業として利益や費用の回収が見込める最低水準を指す一般的な言葉です。
損益分岐点よりも広い意味で使われ、金額だけでなく、販売数、契約件数、稼働率などを基準にすることもあります。
厳密な数値を示す資料では損益分岐点売上高を使い、会話では採算ラインを使うと自然でしょう。
黒字化ラインとの違い
黒字化ラインは、利益がプラスへ転じる境目を強調する表現です。
新規事業、スタートアップ、店舗出店のように、初期は赤字を見込みながら成長を目指す場面に向いています。
損益分岐点と近い意味ですが、黒字化という前向きな到達イメージを伝えたい場合に便利です。
投資回収との違い
投資回収は、設備投資や開発費、広告費など、最初に投じた資金を取り戻す考え方です。
損益分岐点は一定期間の売上と費用が釣り合う地点を示すのに対し、投資回収は累積の収支や回収期間に注目します。
| 用語 | 主な視点 | 適した場面 |
|---|---|---|
| 損益分岐点 | 売上と費用が等しくなる地点 | 月次管理や販売計画 |
| 採算ライン | 事業が成立する最低条件 | 会議や部門内の共有 |
| 黒字化ライン | 利益がプラスへ変わる水準 | 新規事業の進捗確認 |
| 投資回収 | 投下資金を取り戻す期間や金額 | 設備投資や開発案件 |
| 収支均衡点 | 収入と支出が釣り合う状態 | 事業計画や公共性のある説明 |
損益分岐点を使った例文と実務の伝え方
続いては損益分岐点を使った実務的な例文を確認していきます。
例文をそのまま使うよりも、売上高、費用、期間、対応策を自社の状況に合わせて入れ替えることが大切です。
特に数字だけを示す場合は、比較対象や算定条件も補足しましょう。
営業目標を共有する例文
「今四半期の損益分岐点売上高は一千二百万円です。現時点では九百万円の見込みのため、重点顧客への提案を進め、採算ラインの達成を目指します」
この例文では、必要な水準、現在地、次の施策が整理されています。
「売上を増やしてください」とだけ伝えるより、メンバーが優先順位を判断しやすくなります。
事業計画で説明する例文
「本サービスは月間五百件の契約で収支均衡となる見込みです。六百件を超える段階から利益率の改善が期待できるため、初年度は顧客獲得施策に重点を置きます」
事業計画では、損益分岐点の数値だけでなく、その後に利益がどのように伸びるかを示すと説得力が増します。
損益分岐点売上高は、固定費を限界利益率で割って求めます。
限界利益率は、売上高から変動費を差し引いた利益の割合です。
算定条件が変われば必要売上高も変わるため、定期的な見直しが欠かせません。
価格改定を相談する例文
「原材料費と物流費の上昇を受け、従来の条件では安定供給を維持するための水準を確保しにくい状況です。品質維持と継続供給のため、価格条件をご相談させていただけますでしょうか」
このように、相手にとってのメリットを明確にすると、価格改定の理由が伝わりやすくなります。
損益分岐点という専門用語を無理に出さない配慮も、ビジネスコミュニケーションでは重要です。
数字の説明では、結論だけを急いで伝えず、何を基準に計算したのかを添えましょう。
費用の内訳や前提条件が共有されていれば、相手は必要な判断をしやすくなります。
損益分岐点の言い換えと伝え方のまとめ
損益分岐点は、売上と費用が等しくなる地点を示す経営上の重要な指標です。
社内会議では採算ラインや黒字化ライン、社外との会話では安定供給を維持するための水準や継続運用に必要な規模といった表現が使いやすいでしょう。
正確な資料では損益分岐点売上高を用い、口頭説明では受け手が理解しやすい言葉へ言い換えることが効果的です。
数値の意味を相手の立場に合わせて翻訳することが、損益分岐点を活用するうえでのポイントになります。
費用、売上、利益の関係を継続的に確認し、実行しやすい目標と丁寧な説明へつなげていきましょう。